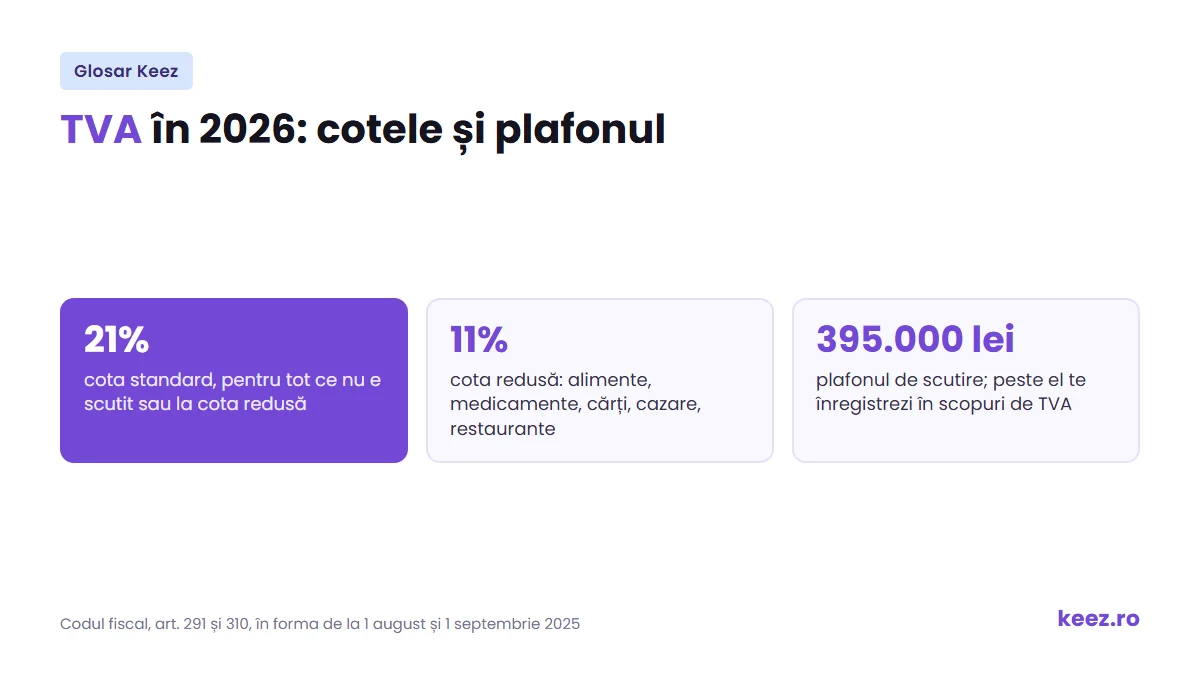
Pe scurt: TVA înseamnă taxa pe valoarea adăugată, un impozit indirect pe consum inclus în prețul bunurilor și serviciilor. Firmele înregistrate în scopuri de TVA o adaugă pe facturi, deduc taxa plătită la achiziții și plătesc statului diferența. În 2026, cota standard este 21%, iar cota redusă este 11%.
Ce înseamnă TVA?
Codul fiscal o definește ca impozit indirect datorat la bugetul statului (art. 265). Directiva 2006/112/CE, care stabilește sistemul comun al acestei taxe, o descrie ca pe o taxă generală de consum, proporțională cu prețul, aplicată la fiecare etapă de producție și distribuție.
La fiecare vânzare, taxa se calculează la prețul bunului sau al serviciului, iar firma scade din ea taxa plătită pe achizițiile folosite în activitate. Fiecare verigă din lanț plătește statului doar partea care corespunde valorii adăugate de ea. Costul întreg ajunge la cumpărătorul care nu poate deduce taxa, de obicei consumatorul final.
Cum funcționează TVA: taxa colectată și taxa deductibilă
Pentru o firmă înregistrată contează două sume. Taxa colectată este cea aferentă vânzărilor și serviciilor tale taxabile. Taxa deductibilă este cea datorată sau plătită pe achizițiile firmei, pe care o scazi dacă achizițiile sunt folosite pentru operațiuni taxabile.
Dacă taxa colectată e mai mare, diferența este taxa de plată. Dacă taxa deductibilă e mai mare, rezultă o sumă negativă, pe care o reportezi în decontul următor sau o ceri la rambursare. O sumă negativă de cel mult 5.000 de lei se reportează obligatoriu (art. 303).
Nu orice taxă se deduce. Pentru autoturismele care nu sunt folosite exclusiv în activitatea economică, deducerea este limitată la 50% (art. 298). Pentru băuturile alcoolice și produsele din tutun nu se deduce deloc, cu excepția celor cumpărate pentru revânzare sau pentru prestări de servicii.
Calculul se face în decontul de taxă, formularul 300, depus până pe 25 ale lunii de după perioada fiscală (art. 323). Perioada este luna, sau trimestrul dacă cifra de afaceri din anul precedent nu a trecut de 100.000 de euro și nu ai făcut achiziții intracomunitare de bunuri.
Cotele de TVA în 2026
Din 1 august 2025, Codul fiscal are două cote: cota standard de 21% și o singură cotă redusă, de 11% (art. 291). Cota standard se aplică operațiunilor taxabile care nu sunt scutite și nu intră la cota redusă.
Cota de 11% se aplică, printre altele, pentru:
- medicamentele de uz uman și alimentele, cu excepția băuturilor alcoolice, a băuturilor nealcoolice de la codul NC 2202, a alimentelor cu zahăr adăugat al căror conținut total de zahăr e de cel puțin 10 g la 100 g de produs și a suplimentelor alimentare;
- apa și canalizarea, apa pentru irigații, îngrășămintele, pesticidele și semințele folosite în agricultură;
- manualele, cărțile, ziarele și revistele, accesul la muzee, castele și grădini zoologice;
- cazarea hotelieră și serviciile de restaurant și catering, fără băuturile alcoolice și unele băuturi nealcoolice;
- lemnul de foc și energia termică livrată populației în sezonul rece.
Cota tranzitorie de 9% pentru unele locuințe cumpărate de persoane fizice se aplică doar până la 30 septembrie 2026, în condițiile din lege.
Plătitor sau neplătitor: cine aplică taxa
Taxa o suportă, până la urmă, consumatorul, dar o colectează și o declară firmele și PFA-urile înregistrate în scopuri de TVA. Obligația de înregistrare apare când cifra de afaceri anuală depășește plafonul de scutire de 395.000 de lei (art. 310).
Sub plafon aplici regimul special de scutire: nu treci taxa pe facturi și nu deduci taxa de pe achiziții. Poți opta oricând pentru regimul normal, chiar de la înființare, dacă vrei să deduci taxa de pe achiziții.
Când depășești plafonul, ceri înregistrarea cel târziu la data depășirii și aplici taxa începând cu operațiunea prin care ai trecut de plafon. Dacă întârzii, ANAF te înregistrează din oficiu de la acea dată și datorezi diferența dintre taxa pe care trebuia să o colectezi și cea pe care o puteai deduce, cu dobânzi și penalități. Pașii sunt explicați în articolul despre când devii plătitor de TVA.
După înregistrare primești codul de TVA, care are prefixul RO. Regulile complete sunt în Titlul VII din Codul fiscal.
Exemplu: cât TVA plătește o firmă
O firmă plătitoare cumpără într-o lună marfă de 10.000 de lei plus taxă de 21% și o revinde cu 15.000 de lei plus taxă.
- taxa deductibilă pe achiziție: 21% din 10.000 lei = 2.100 lei;
- taxa colectată pe vânzare: 21% din 15.000 lei = 3.150 lei;
- de plată la stat: 3.150 lei minus 2.100 lei = 1.050 lei.
Cei 1.050 de lei sunt 21% din valoarea adăugată de firmă, adică din 5.000 de lei. O firmă neplătitoare ar fi plătit furnizorului aceiași 2.100 de lei, dar nu i-ar fi putut deduce, așa că pentru ea taxa devine un cost.
Unde te ajută Keez
Înainte să decizi dacă optezi pentru înregistrare, compară cele două situații pentru afacerea ta cu un calculator TVA plătitor sau neplătitor. Dacă ești deja plătitor, cu contabilitate online la Keez expertul contabil întocmește și depune decontul 300 la termen.
Termeni înrudiți
- Cod de TVA: codul primit la înregistrare, cu prefixul RO.
- OSS (One Stop Shop): ghișeul unic prin care declari taxa pentru anumite vânzări către clienți din alte state UE.
- Factura în avans: cum facturezi sumele încasate înainte de livrare.
- Servicii furnizate pe cale electronică: servicii cu reguli proprii privind țara în care se datorează taxa.
- Cifra de afaceri: suma după care verifici plafonul de 395.000 de lei.
Întrebări frecvente despre TVA
Ce înseamnă TVA inclus și cum îl calculezi?
TVA inclus înseamnă că prețul afișat conține deja taxa. Ca să afli prețul fără taxă, împarți la 1,21, iar diferența este TVA. La un preț final de 1.210 lei, prețul fără taxă este 1.000 de lei, iar TVA este 210 lei. Pentru produsele cu cota redusă de 11%, împarți la 1,11.
Ce înseamnă să deduci TVA?
Să deduci TVA înseamnă să scazi din taxa colectată pe vânzări taxa pe care ai plătit-o la achiziții. Poți face asta doar dacă ești înregistrat în scopuri de TVA, ai factură pe numele firmei și folosești achiziția pentru operațiuni taxabile. La stat plătești doar diferența.
Ce se întâmplă dacă TVA deductibilă e mai mare decât cea colectată?
Rezultă o sumă negativă a taxei. În decontul 300 poți cere rambursarea ei, bifând caseta din formular, sau o poți reporta în decontul perioadei următoare. Dacă soldul negativ este de cel mult 5.000 de lei, nu poți cere rambursarea și îl reportezi obligatoriu (art. 303 din Codul fiscal).
Ce tipuri de TVA există?
În contabilitate întâlnești TVA colectată, pe vânzări, și TVA deductibilă, pe achiziții. Din diferența lor rezultă TVA de plată sau suma negativă a taxei. Ca cote, în 2026 există cota standard de 21% și cota redusă de 11%, plus cota tranzitorie de 9% pentru unele locuințe, până la 30 septembrie 2026.