
Pe scurt: Autofinanțare înseamnă că firma se susține din banii ei: profit nedistribuit, rezerve și amortizare, fără credit și fără aport nou. Termenul nu apare în nicio lege românească, e noțiune de analiză financiară. În schimb, legea te împinge spre ea: rezerva legală, acoperirea pierderii reportate și regulile noi din decembrie 2025 îți spun ce nu poți scoate din firmă.
Ce înseamnă autofinanțare
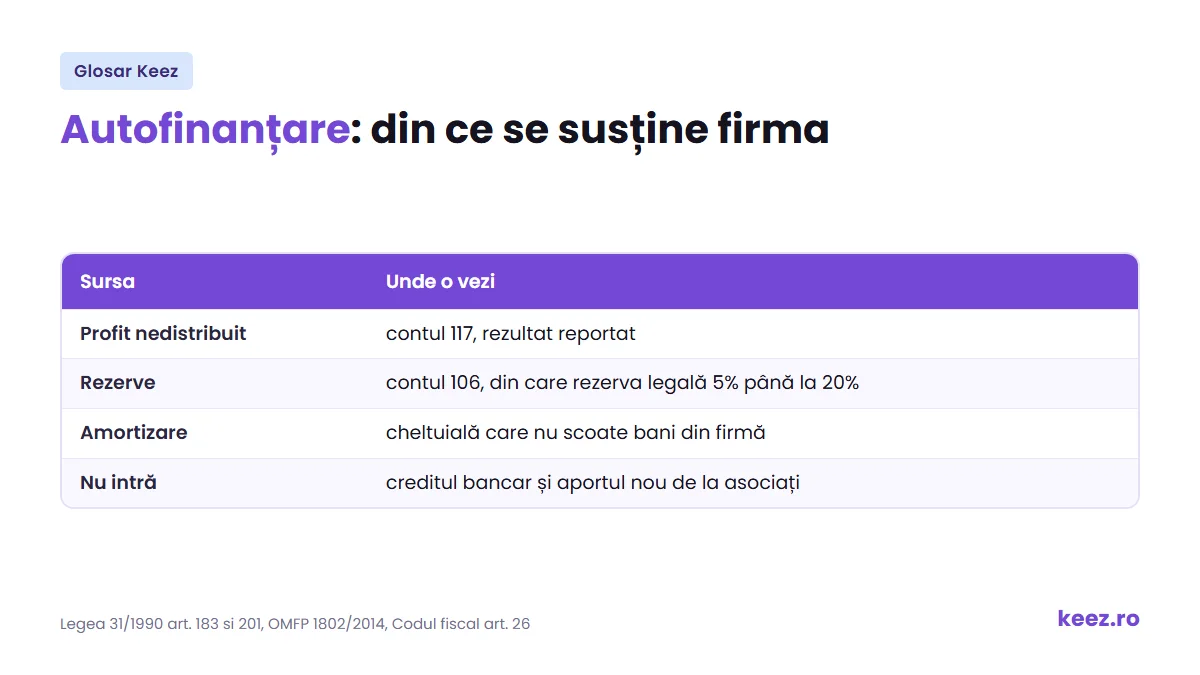
Firma își acoperă investițiile și nevoia de bani curentă din resurse proprii. Sursele sunt trei: profitul care rămâne în firmă, rezervele deja constituite și amortizarea.
Cuvântul nu are definiție legală. L-am căutat în Codul fiscal, în Legea contabilității, în reglementările contabile și în Legea societăților: zero apariții în fiecare. Nici capacitatea de autofinanțare nu apare, nici excedentul brut de exploatare de la care pornește calculul ei. Sunt instrumente de analiză financiară, nu indicatori reglementați.
Formula nu e scrisă nicăieri, dar se folosește peste tot. Capacitatea de autofinanțare pornește de la rezultatul net și adaugă înapoi cheltuielile care nu au scos bani din firmă, în primul rând amortizarea și ajustările, apoi scade veniturile din reluarea lor și rezultatul din cedarea activelor. Autofinanțarea propriu-zisă este capacitatea de autofinanțare minus dividendele distribuite.
De unde vin banii, pe conturi
Cele trei surse de autofinanțare se văd în bilanț, la capitaluri proprii: rezervele (contul 106), rezultatul reportat (117) și rezultatul exercițiului (121).
Mecanica repartizării e scrisă în reglementări: rezervele constituite din profitul anului în baza unor prevederi legale se înregistrează prin contul 129, repartizarea profitului, în contul 106. Profitul rămas se preia la începutul anului următor în contul 117, de unde adunarea asociaților decide ce face cu el.
Amortizarea e cea mai prost înțeleasă sursă de autofinanțare. Ea nu produce bani, îi reține: e o cheltuială care micșorează profitul distribuibil fără să scoată numerar din firmă. Se calculează începând cu luna următoare punerii în funcțiune, iar duratele din contabilitate pot fi diferite de cele fiscale.
Rezerva legală, partea obligatorie
O parte din autofinanțare nu o alegi tu, ți-o cere legea. Din profitul societății se preia în fiecare an cel puțin 5% pentru fondul de rezervă, până ce acesta atinge minimum a cincea parte din capitalul social, adică 20% (Legea 31/1990, art. 183). Dacă fondul scade din orice cauză, se completează.
Se aplică și la SRL, prin art. 201 alin. (2), care extinde dispozițiile despre fondurile de rezervă de la societatea pe acțiuni. Art. 183 stă în capitolul despre societățile pe acțiuni, așa că mulți cred că SRL-ul e scutit.
Fiscal, baza de calcul e alta: rezerva legală e deductibilă în limita a 5% din profitul contabil la care se adaugă cheltuiala cu impozitul pe profit, până la a cincea parte din capitalul social subscris și vărsat (Codul fiscal, art. 26). Obligația de a constitui e societară, limita de deductibilitate e fiscală, iar cele două nu se calculează la fel.
Scutirea pentru profitul reinvestit, cu regula nouă din 2026
Facilitatea de la art. 22 din Codul fiscal este în vigoare. Dacă banii rămân în firmă și cumperi cu ei echipamente, profitul respectiv nu se impozitează, așa că o parte din autofinanțare o suportă statul. Legea 141/2025 a urcat impozitul pe dividende și cotele de TVA, dar nu a atins art. 22.
Scutirea acoperă profitul investit în echipamente tehnologice, active folosite în producție și procesare, active de retehnologizare, calculatoare și echipamente periferice, case de marcat și programe informatice, puse în funcțiune și folosite în activitatea economică. Profitul investit se ia ca profit contabil brut cumulat de la începutul anului, iar scutirea se acordă în limita impozitului aferent perioadei.
Vin la pachet două condiții. Activul se păstrează în patrimoniu cel puțin jumătate din durata de utilizare economică, dar nu mai mult de 5 ani, altfel se recalculează impozitul cu accesorii. Iar suma scutită, mai puțin partea aferentă rezervei legale, se repartizează la rezerve.
Schimbarea din 2026 vine din OUG 8/2026, care a introdus art. 26 alin. (9^1). Rezervele constituite din profitul reinvestit începând cu anul fiscal 2026 nu pot fi folosite pentru majorarea capitalului social, pentru distribuire sau pentru acoperirea pierderilor timp de 5 ani, socotiți din anul următor celui în care se constituie. Folosite mai devreme, se impozitează integral. După cei 5 ani, dacă le distribui, 50% din valoare se impozitează. Regula se aplică și stocului de rezerve existent la 31 decembrie 2025.
Microîntreprinderile nu pot folosi facilitatea cât timp plătesc impozit pe venit.
Ce nu mai poți scoate din firmă, din decembrie 2025
Legea 239/2025, în vigoare din 18 decembrie 2025, a adăugat în Legea societăților un articol nou, 69^1, care funcționează ca o autofinanțare obligatorie.
Societatea care are profit în exercițiul curent dar pierdere contabilă reportată poate distribui dividende numai după ce constituie rezervele legale, acoperă pierderea reportată și constituie rezervele statutare. Iar dacă activul net a scăzut sub jumătate din capitalul social subscris, poate distribui numai după ce îl reîntregește.
Tot atunci s-a schimbat și regimul împrumutului de la asociat, care nu mai e o sursă neutră și reversibilă:
| Situația | Ce nu mai poți face |
|---|---|
| Distribui dividende trimestriale | nu poți acorda împrumuturi asociaților până la regularizare |
| Activ net sub jumătate din capitalul social | nu poți restitui împrumuturile luate de la asociați |
| Situația persistă 2 ani | creanța asociatului se convertește obligatoriu în capital social |
Încălcarea primelor două atrage răspunderea solidară a societății și a asociatului pentru obligațiile bugetare restante, în limita sumei împrumutate sau restituite, plus amendă de la 10.000 la 200.000 de lei, care nu se poate plăti pe jumătate. Neconversia creanței se sancționează cu 40.000 până la 300.000 de lei. Regulile se aplică și la SRL, iar sancțiunile încep din anul 2027.
Autofinanțare sau credit
Argumentul obișnuit împotriva autofinanțării e că dobânda se deduce, iar banii tăi nu. Dobânda e cheltuială deductibilă ca regulă generală, dar plafonată. Costurile excedentare ale îndatorării se deduc integral până la echivalentul a 1.000.000 de euro pe perioadă fiscală, cu un plafon separat de 500.000 de euro pentru tranzacțiile cu persoane afiliate care nu finanțează investiții. Peste plafon, diferența se deduce limitat, până la 30% dintr-o bază de tip EBITDA fiscal, iar ce nu se deduce se reportează fără limită de timp.
Există însă o scutire care acoperă majoritatea firmelor mici: contribuabilul care nu face parte dintr-un grup consolidat contabil, nu are nicio întreprindere asociată și niciun sediu permanent deduce integral costurile îndatorării. Un SRL obișnuit, fără grup și fără afiliați, nu e atins de plafon.
Iar la microîntreprindere argumentul fiscal dispare cu totul: impozitul se calculează pe venituri, deci dobânda nu se deduce și nu reduce impozitul cu nimic.
Cât de răspândită e, în cifre
Banca Națională a României, în Raportul asupra stabilității financiare din iunie 2026, arată că firmele nefinanciare se susțin preponderent din surse interne, adică lichidități disponibile temporar, profit reinvestit sau valorificarea unor active: 79% din totalul surselor de finanțare în martie 2025. Finanțarea intragrup, prin credite de la acționari sau entități afiliate, are o contribuție de aproximativ 20%.
Cu 79% surse proprii și aproape 20% finanțare din grup, creditul bancar rămâne o felie mică din cum se finanțează firmele românești.
Unde te ajută Keez
Cu contabilitate online la Keez vezi lună de lună cât din activitate se susține prin autofinanțare. Expertul contabil calculează rezerva legală, urmărește activul net față de capitalul social și îți spune înainte de adunarea asociaților ce se poate distribui și ce trebuie să rămână în firmă.
Termeni înrudiți
- Profit net: de aici pornește tot calculul.
- Impozitul pe dividende: costul alternativei, 16% din 2026.
- Capital social: reperul față de care se măsoară rezerva și activul net.
- Amortizare: cheltuiala care reține banii în firmă.
- Cash flow: acolo se vede dacă autofinanțarea chiar are acoperire în bani.
Întrebări frecvente despre Autofinanțare
Ce înseamnă autofinanțare?
Firma își acoperă investițiile și nevoia de bani curentă din resurse proprii: profitul care rămâne în firmă, rezervele deja constituite și amortizarea. Nu are definiție legală, e noțiune de analiză financiară, dar mai multe reguli din Legea societăților și din Codul fiscal te împing spre ea.
Cum se calculează capacitatea de autofinanțare?
Pornești de la rezultatul net și adaugi înapoi cheltuielile care nu au scos bani din firmă, în primul rând amortizarea și ajustările, apoi scazi veniturile din reluarea lor și rezultatul din cedarea activelor. Autofinanțarea propriu-zisă este capacitatea de autofinanțare minus dividendele distribuite. Formula e uz profesional, nu e scrisă într-un act normativ.
Câtă rezervă legală trebuie să constitui?
Cel puțin 5% din profitul societății în fiecare an, până când fondul ajunge la a cincea parte din capitalul social, adică 20% (Legea 31/1990, art. 183). Se aplică și la SRL, prin art. 201 alin. (2). Fiscal, deductibilitatea se calculează altfel: 5% din profitul contabil la care se adaugă cheltuiala cu impozitul pe profit (Codul fiscal, art. 26).
Mai pot lua dividende dacă am pierdere reportată?
Numai după ce constitui rezervele legale, acoperi pierderea reportată și constitui rezervele statutare. Regula e la art. 69^1 din Legea societăților, introdus prin Legea 239/2025 și în vigoare din 18 decembrie 2025. Dacă activul net a scăzut sub jumătate din capitalul social subscris, distribui numai după ce îl reîntregești.
E mai avantajos să te autofinanțezi sau să iei credit?
La o microîntreprindere argumentul fiscal al creditului dispare: impozitul se calculează pe venituri, deci dobânda nu reduce impozitul cu nimic. La impozit pe profit dobânda e deductibilă, iar un SRL fără grup și fără afiliați deduce integral costurile îndatorării, fără să intre în plafonul de 1.000.000 de euro.