PFA sau SRL: ce alegi în 2026 (comparație completă)
Alegerea dintre PFA sau SRL se decide pe praguri fixe, nu pe cotele de impozit. Un PFA în sistem real plătește 10% impozit pe venitul net. Un SRL microîntreprindere plătește 1% pe cifra de afaceri. Comparația asta, luată singură, duce aproape mereu la răspunsul greșit, pentru că ignoră ce costă accesul la fiecare regim și unde se opresc contribuțiile.
Diferența reală vine din trei numere: plafonul de €100.000 al microîntreprinderii, plafonul de 24 de salarii minime la contribuția de pensie și obligația SRL-ului micro de a avea un salariat.
Actualizat 31 octombrie 2026 · Verificat de echipa de experți Keez
Diferențe între PFA și SRL
PFA-ul și persoana din spatele lui sunt aceeași entitate. SRL-ul e o persoană juridică nouă, separată de asociatul care l-a înființat.
Consecința se vede la bani. La PFA, încasările sunt ale tale din momentul în care intră în cont și le folosești oricând, fără nicio formalitate. La SRL, banii sunt ai firmei. Ies legal în două feluri: ca dividende, distribuite trimestrial sau anual, sau ca salariu. Asociatul nu poate lua bani din firmă fără justificare, iar firma nu are voie să facă achiziții în beneficiul asociatului.
Diferența asta are un efect pe care mulți antreprenori îl descoperă târziu. Un PFA care încasează 20.000 lei pe 3 martie poate folosi banii pe 4 martie. Un SRL care încasează aceeași sumă îi poate scoate ca dividende numai după ce se închide trimestrul și se întocmesc situațiile financiare interimare, iar impozitul de 16% se plătește în luna următoare plății dividendelor.
La înființare, un SRL nou are nevoie de un capital social de minimum 500 lei, depus efectiv în contul firmei. PFA-ul nu are capital social.
Mai există o limită care schimbă des decizia: un PFA poate desfășura cel mult cinci clase de activități, iar pentru fiecare trebuie să existe dovada calificării, adică o diplomă sau un certificat acreditat. Dacă schimbi domeniul, modifici actele la Registrul Comerțului. SRL-ul nu are limita asta și nu cere diplomă pentru codurile CAEN autorizate.
Comparație taxe și contribuții
Cele patru regimuri disponibile în 2026 și ce plătește fiecare:
| Regim | Impozit | CAS (pensie) |
|---|---|---|
| PFA la normă de venit | 10% din norma stabilită de ANAF | 12.150 lei dacă norma depășește 48.600 lei; 24.300 lei peste 97.200 lei |
| PFA în sistem real | 10% din venitul net, după deducerea contribuțiilor | 12.150 lei la venit net peste 48.600 lei; 24.300 lei peste 97.200 lei |
| SRL microîntreprindere | 1% din cifra de afaceri | Nu se aplică la nivelul firmei |
| SRL cu impozit pe profit | 16% din profit | Nu se aplică la nivelul firmei |
| Regim | CASS (sănătate) | Condiții de acces |
|---|---|---|
| PFA la normă de venit | 10% din normă, cu bază între 24.300 și 291.600 lei | Activitate din nomenclatorul ANAF; venit brut sub €25.000 în anul anterior |
| PFA în sistem real | 10% din venitul net, minimum 2.430 lei, maximum 29.160 lei | Fără condiții |
| SRL microîntreprindere | Nu se aplică la nivelul firmei | Minimum un salariat cu normă întreagă sau contract de mandat remunerat la salariul minim; cifră de afaceri sub €100.000 |
| SRL cu impozit pe profit | Nu se aplică la nivelul firmei | Fără condiții |
La ambele variante de SRL, dividendele distribuite asociatului se impozitează cu 16% din 2026. Peste anumite praguri, asociatul datorează și contribuția de sănătate, pe trepte de 2.430, 4.860 sau 9.720 lei pe an, în funcție de totalul veniturilor din dividende și din alte surse.
Pragurile de contribuții ale anului 2026 se raportează la salariul minim brut în vigoare la 1 ianuarie 2026, adică 4.050 lei. Salariul minim a crescut la 4.325 lei de la 1 iulie 2026, iar creșterea se vede în costul salarial, nu în plafoanele anului în curs.
Două rânduri din tabel merită citite de două ori.
La PFA, contribuția de pensie e o sumă fixă, nu un procent din venit. Peste 97.200 lei venit net, CAS-ul rămâne 24.300 lei, fie că ai realizat 100.000 lei, fie 400.000 lei. La fel, contribuția de sănătate se oprește la 29.160 lei pe an. Peste pragurile astea, singura taxă care mai crește odată cu venitul e impozitul de 10%.
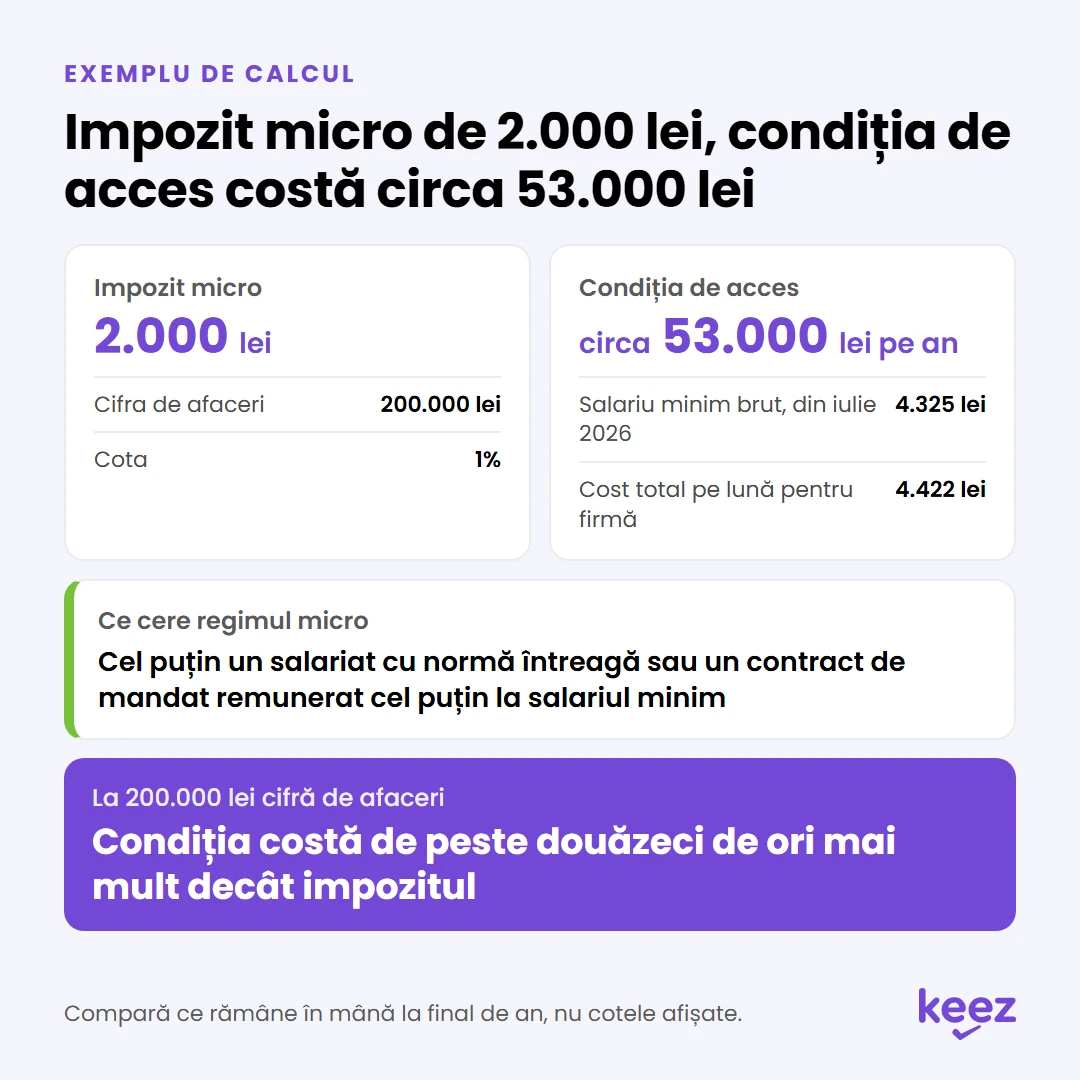
Cota de 1% a microîntreprinderii vine cu o condiție care costă. Regimul cere cel puțin un salariat cu normă întreagă sau un contract de mandat pentru administrator, remunerat cel puțin la nivelul salariului minim. Din iulie 2026 înseamnă 4.325 lei brut pe lună, cu un cost total pentru firmă de circa 4.422 lei lunar, aproximativ 53.000 lei pe an. La o cifră de afaceri de 200.000 lei, impozitul micro e 2.000 lei, iar condiția de acces la el costă de peste douăzeci de ori mai mult. O parte din sumă se întoarce la administrator ca salariu net, restul sunt contribuții și impozit. Calculul corect compară ce rămâne în mână la final de an, nu cotele afișate.
PFA sau SRL: cât costă condiția de acces la regimul micro
Răspunderea
PFA-ul răspunde cu întregul patrimoniu personal. Casa, mașina, economiile pot fi urmărite pentru datoriile activității, pentru că juridic nu există o barieră între tine și afacere.
La SRL, răspunderea asociatului e limitată la capitalul social subscris. Firma răspunde cu patrimoniul ei.
Limitarea are excepții care contează. Administratorul răspunde personal pentru faptele lui de administrare, iar în insolvență răspunderea poate fi atrasă asupra celor care au cauzat starea de insolvență. Separarea te protejează de riscul comercial obișnuit, nu de consecințele propriilor decizii.
Pragul la care diferența devine reală e ușor de identificat: datorii mari față de furnizori, marfă luată pe credit, contracte cu penalități, angajați. Dacă activitatea ta nu poate genera o datorie pe care nu ai putea să o plătești, răspunderea nelimitată rămâne un risc teoretic.
Birocrație și contabilitate
PFA-ul ține contabilitate în partidă simplă, cu registru de încasări și plăți și registru de evidență fiscală. Legea nu cere un contabil autorizat. Obligația anuală se rezumă la declarația unică, depusă până pe 25 mai pentru anul precedent.
SRL-ul ține contabilitate în partidă dublă, depune bilanț anual, raportare SAF-T și declarațiile lunare sau trimestriale ale firmei. Verificarea și închiderea contabilă se fac de un expert contabil.
La SRL, taxele pe dividende nu se închid la nivelul firmei. Declarația unică pentru dividendele încasate rămâne obligația ta ca persoană fizică, nu a firmei și nu a contabilului ei, iar sumele nu apar în raportul de datorii la stat al societății. Termenul e tot 25 mai. La PFA, declarația unică ține de activitate și intră în contabilitatea PFA-ului.
Diferența se vede și la ieșire. Radierea unui PFA are două etape, la Registrul Comerțului și la ANAF, și durează în jur de o lună. Radierea unui SRL are patru etape și poate dura până la cinci luni, timp în care firma rămâne cu obligații de raportare.
Când alegi PFA
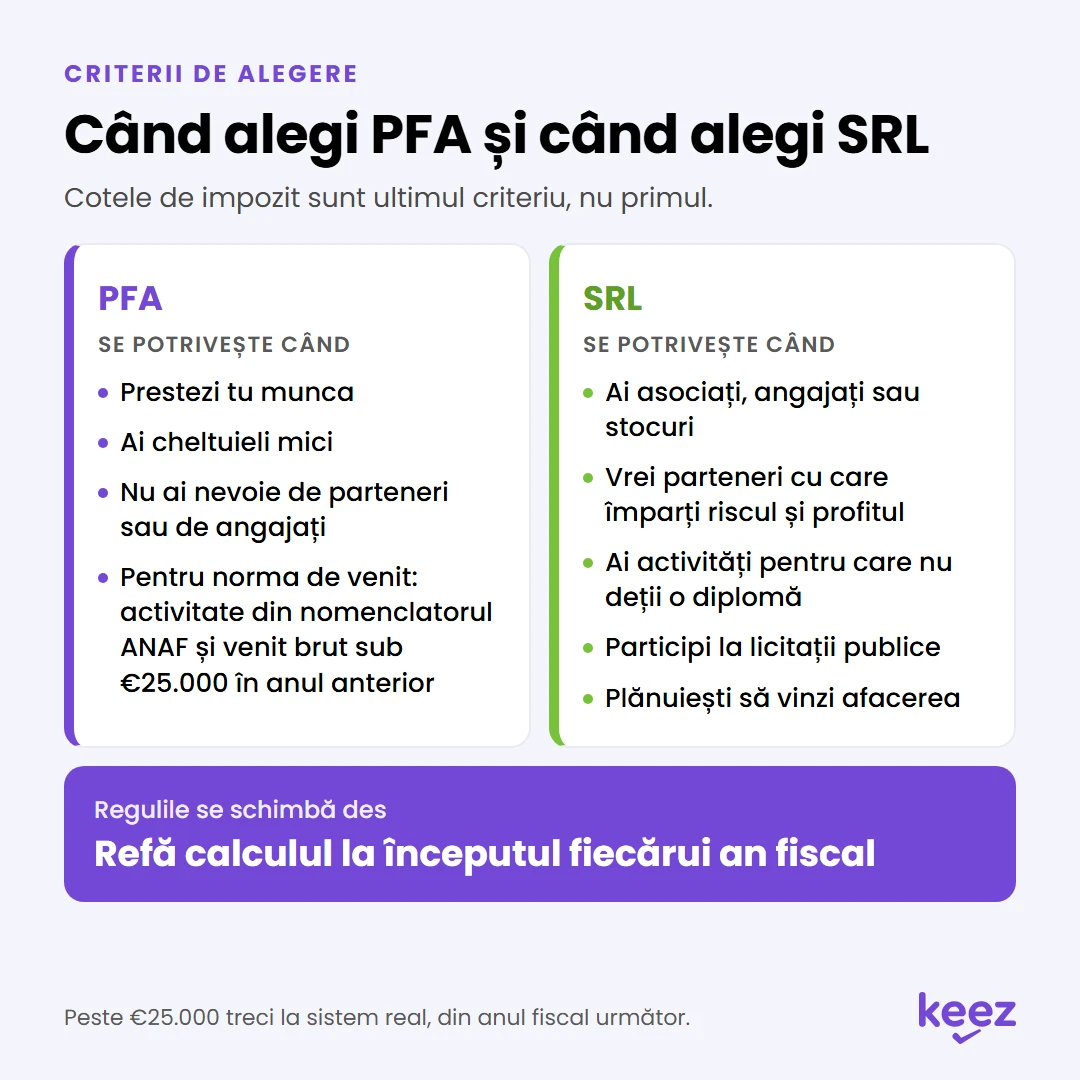
PFA-ul se potrivește când prestezi tu munca, ai cheltuieli mici și nu ai nevoie de parteneri sau de angajați. Profilul clasic: consultanță, servicii profesionale, meserii autorizate, freelancing. Pe Upwork sau Fiverr contează cui faci factura și ce TVA datorezi pe comision. Dacă pe lângă PFA semnezi și contracte de drepturi de autor, vezi ce riscuri fiscale apar.
Norma de venit e avantajul care se pierde cel mai des din vedere. Impozitul și contribuțiile se calculează la o sumă fixă, stabilită anual de ANAF pe județ și pe activitate, indiferent cât ai încasat efectiv. Ce depășește norma rămâne la tine. Regimul are două condiții: activitatea trebuie să fie în nomenclatorul ANAF, iar venitul brut din anul anterior să nu treacă de €25.000. Peste plafon treci obligatoriu la sistem real, începând cu anul fiscal următor.
Înainte să înființezi un PFA pentru un singur client, verifică criteriile de independență. Dacă lucrezi în principal cu un client, iar relația seamănă cu una de angajare, autoritățile fiscale o pot reîncadra ca activitate dependentă, cu plata retroactivă a taxelor salariale și amenzi. Ca să eviți riscul, trebuie îndeplinite minimum patru din cele șapte criterii prevăzute de lege: libertatea de a alege locul, modul și programul de lucru; libertatea de a lucra pentru mai mulți clienți; asumarea riscurilor activității; folosirea patrimoniului personal; folosirea capacității intelectuale sau fizice proprii; apartenența la un corp profesional; libertatea de a lucra direct sau cu personal angajat.
Regulile PFA se schimbă des. Din 2023 încoace s-au modificat de mai multe ori plafoanele de CAS și CASS și lista activităților eligibile pentru norma de venit, iar fiecare modificare a mutat pragul la care PFA-ul mai e avantajos. Regimul micro al SRL-ului a fost la fel de instabil: plafonul a coborât de la €500.000 la €100.000, iar condițiile de acces s-au schimbat de la un an la altul. Indiferent ce formă alegi, refă calculul la începutul fiecărui an fiscal, când intră în vigoare pragurile noi.
PFA sau SRL: criteriile de alegere pe scurt
Când alegi SRL
SRL-ul se potrivește când afacerea nu se reduce la munca ta: ai asociați, angajați, stocuri, mai multe direcții de activitate sau planuri de vânzare a firmei.
Situații în care SRL-ul rămâne singura variantă rezonabilă: vrei parteneri cu care împarți riscul și profitul; ai activități pentru care nu deții o diplomă; participi la licitații publice; plănuiești să vinzi afacerea la un moment dat.
Dacă înființezi un SRL și vrei regimul micro de la început, ai 90 de zile de la înregistrare ca să îndeplinești condiția de angajat. Dacă termenul trece fără un salariat sau fără un contract de mandat remunerat, regimul micro nu se mai poate aplica începând cu trimestrul următor celui în care expiră cele 90 de zile, iar firma plătește 16% pe profit. Termenul se numără de la data înregistrării la Registrul Comerțului, nu de la data primei facturi.
Dacă ești liber-profesionist, adică psiholog, medic, avocat sau arhitect, mai apare o consecință care nu se vede în calculele de taxe. Legea îți permite să încasezi numerar pe bază de chitanță, fără casă de marcat, atât timp cât lucrezi sub o formă de organizare care nu e societate comercială. În momentul în care deschizi cabinetul sau clinica pe SRL, excepția dispare: societatea e obligată să cumpere și să folosească o casă de marcat pentru orice încasare fizică de la persoane fizice. Obligația de a emite factură și de a o raporta în RO e-Factura rămâne în ambele cazuri.
Calculator comparativ
Calculatorul de taxe și impozite Keez compară cele patru regimuri în același ecran, pe cifrele tale.
Introduci cifra de afaceri anuală estimată, profitul brut anual și codul CAEN al activității. Codul contează: decide dacă ești eligibil pentru normă de venit și ce cotă de impozit se aplică la regimul micro. Rezultatul e totalul de taxe estimat pentru fiecare dintre cele patru variante, cu defalcare pe componente.
Modelul e simplificat. Presupune că profitul contabil e egal cu cel fiscal, că tot profitul se distribuie ca dividende și că la SRL-ul pe profit nu există angajați. Nu include deduceri personale sau persoane în întreținere. Pentru o firmă cu situații particulare, rezultatul e punctul de plecare al discuției cu un expert contabil.
Avantajul Keez
Keez te ajută să alegi între SRL și PFA, cu calcule de impozite pentru fiecare variantă, ca să plătești legal cât mai puțin. Iar dacă alegi PFA acum și firma crește, nu pierzi istoricul sau platforma când schimbi forma juridică.
Întrebări frecvente
Ce e mai bine, PFA sau SRL?
Depinde de cine face munca, cât încasezi și ce risc comercial ai. PFA pentru activitate proprie, cheltuieli mici și venituri sub plafonul normei de venit. SRL când ai parteneri, angajați, stocuri sau datorii care pot depăși ce poți plăti personal. Cotele de impozit sunt ultimul criteriu, nu primul.
Ce taxe plătește un PFA vs un SRL?
PFA: 10% impozit pe venitul net, contribuție de pensie de 12.150 sau 24.300 lei peste pragurile de venit, contribuție de sănătate de 10% din venitul net, între 2.430 și 29.160 lei. SRL microîntreprindere: 1% din cifra de afaceri, plus 16% pe dividendele distribuite și contribuția de sănătate a asociatului. SRL pe profit: 16% din profit, plus aceleași taxe pe dividende.
Care e mai ieftin, PFA sau SRL?
Nu există un răspuns valabil în toate cazurile. La venituri mici, PFA-ul la normă de venit iese mai ieftin atât timp cât norma stabilită de ANAF pentru activitatea ta e sub venitul real. La venituri mari, PFA-ul câștigă din plafonarea contribuțiilor, iar SRL-ul din cota de 1%, dar plătește 16% pe dividendele scoase din firmă. Diferența se calculează pe cifre concrete, nu pe reguli de buzunar.
Pot trece de la PFA la SRL?
Da. PFA-ul și SRL-ul sunt entități separate și nu se transformă una în alta. Înființezi SRL-ul, muți activitatea și clienții, apoi radiezi PFA-ul, dacă nu vrei să le păstrezi pe amândouă. Radierea PFA-ului durează în jur de o lună.
Pentru PFA trebuie deschis cont bancar separat?
Da. Contul separat ține cheltuielile personale departe de cele ale activității și permite procesarea automată a extrasului. Fără el, fiecare tranzacție trebuie clarificată manual.
PFA-ul în sistem real beneficiază de scutirea de impozit pentru IT?
Nu. Scutirea de impozit pe venit în domeniul IT se aplică doar anumitor contracte de muncă, în funcție de codul COR al angajatului și de activitatea firmei angajatoare. Veniturile obținute de un PFA nu intră în scutire.
Referințe legale: Codul Fiscal, art. 47-52 (microîntreprinderi), art. 68-69 (venituri din activități independente), art. 148 și art. 170 (contribuții sociale); Legea nr. 239/2025 (capital social minim); OUG nr. 8/2026 (revenirea la regimul de microîntreprindere).
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.