Activul net contabil: ce este și cum se calculează
Activul net contabil este diferența dintre tot ce are firma și tot ce datorează. În bilanț îl găsești ca total al capitalurilor proprii.
Actualizat 27 octombrie 2026 · Verificat de echipa de experți Keez
Ce este activul net
Indicatorul se aplică SRL-urilor și SA-urilor. Din 2026 decide două lucruri concrete: dacă firma poate să distribuie dividende și dacă poate să restituie banii primiți ca împrumut de la asociați.
Activul net nu se confundă cu capitalul social și nu se confundă cu profitul. Capitalul social e o sumă fixă, scrisă în actul constitutiv. Profitul e rezultatul unui singur an. Activul net adună tot istoricul firmei: capitalul social, rezervele, rezultatul reportat din anii anteriori și rezultatul anului curent. O firmă pe profit anul acesta poate avea activul net sub prag, dacă a acumulat pierderi în anii trecuți.
| Active (ce are firma) | Datorii (ce datorează firma) |
|---|---|
| Imobilizări (echipamente, mijloace fixe) | Credite bancare |
| Stocuri | Furnizori neachitați |
| Creanțe (facturi de încasat) | Salarii și impozite restante |
| Numerar în conturi și casă | Împrumuturi de la asociați |
| Cheltuieli în avans | Venituri în avans |
Împrumutul primit de la asociat stă pe coloana de datorii. O firmă finanțată din creditarea asociatului are un activ net mai mic decât arată banii din cont.
Formula de calcul
Activ net = Total active – Total datorii
Pragul care contează este jumătate din capitalul social subscris. O firmă cu un capital social de 5.000 lei are pragul la 2.500 lei: sub această valoare a activului net intră în zona de restricții.
Verificarea se face pe baza situațiilor financiare anuale aprobate, nu lunar. Banii din cont nu schimbă calculul. O firmă cu lichidități bune, dar cu pierderi reportate mari, poate fi sub prag.
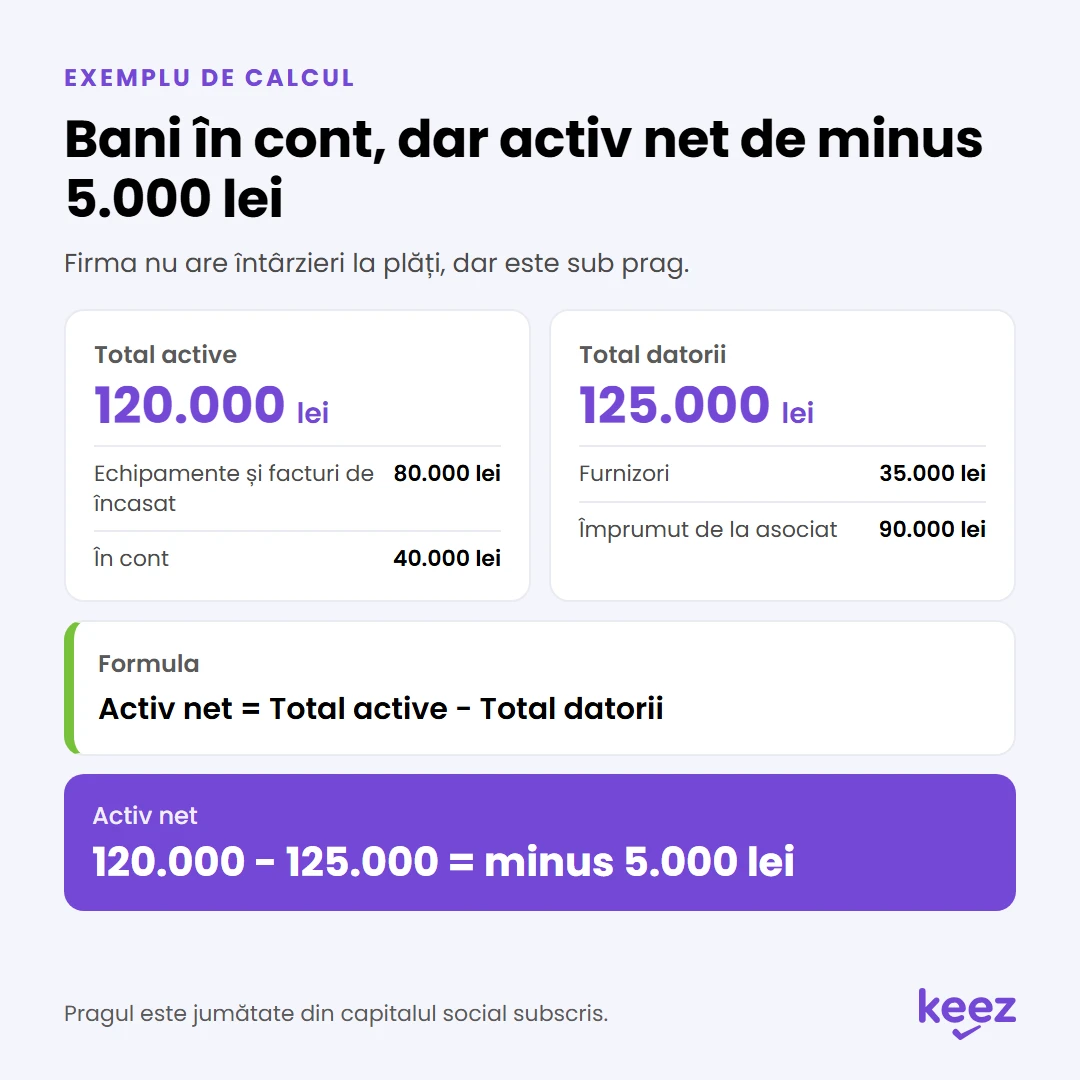
Un exemplu. Firma are echipamente și facturi de încasat de 80.000 lei și 40.000 lei în cont, deci active de 120.000 lei. Are datorii de 35.000 lei la furnizori și un împrumut de 90.000 lei primit de la asociat, deci datorii de 125.000 lei. Activul net este de minus 5.000 lei. Firma are bani în cont și nu are întârzieri la plăți, dar e sub prag.
Activ net contabil: un exemplu de calcul
Activ net negativ: riscuri
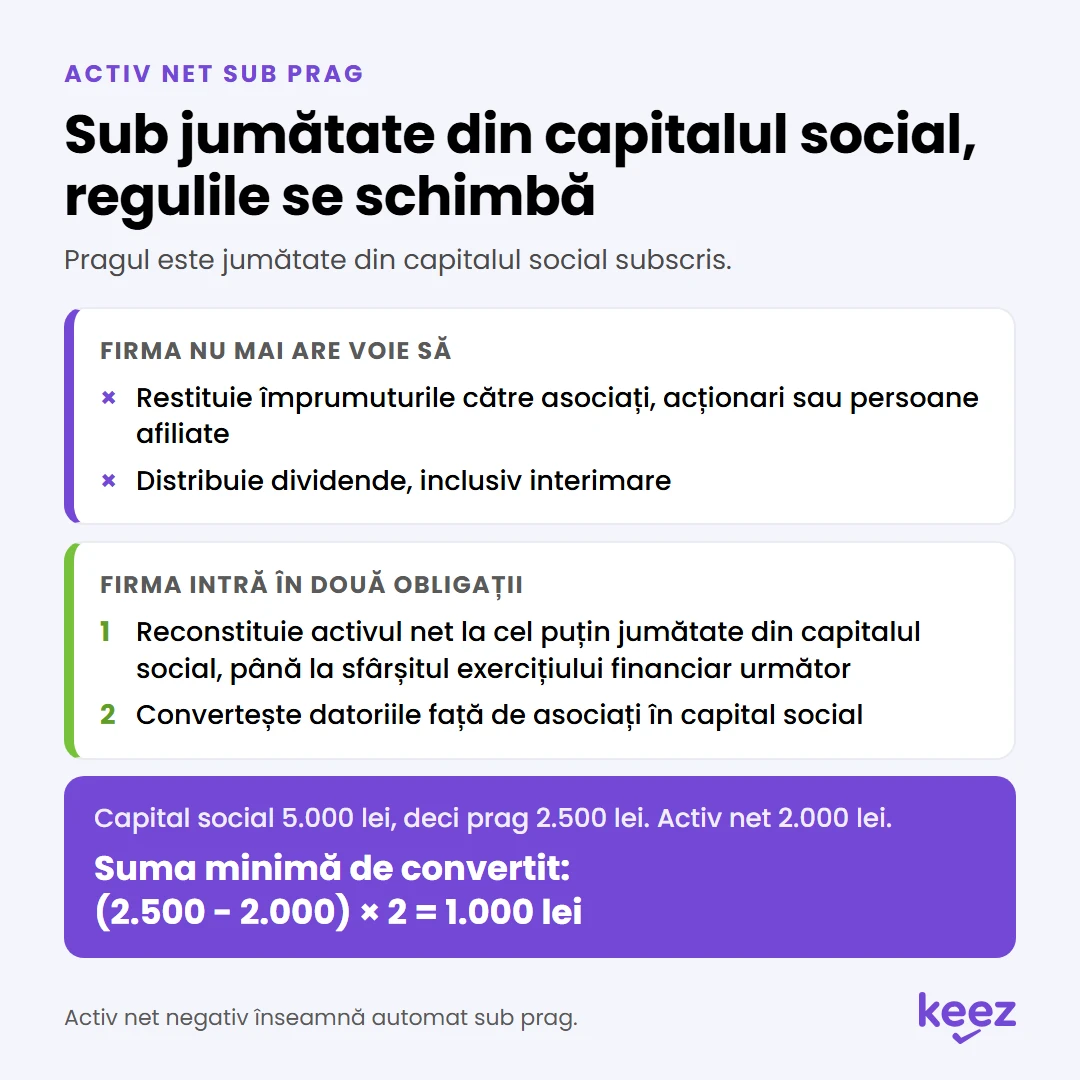
Când activul net scade sub jumătate din capitalul social subscris, firma nu mai are voie să facă două operațiuni: să restituie împrumuturile către asociați, acționari sau persoane afiliate și să distribuie dividende, inclusiv interimare. Un activ net negativ, adică datorii mai mari decât activele, este automat sub prag.
Odată ajunsă acolo, firma intră și în două obligații.
- Reconstituie activul net la cel puțin jumătate din capitalul social, până la sfârșitul exercițiului financiar următor.
- Convertește datoriile față de asociați în capital social, printr-o majorare, cu respectarea dreptului de preferință al celorlalți acționari.
Obligația de reconstituire nu se aplică pe perioada de inactivitate temporară înscrisă la ONRC.
Suma minimă care trebuie convertită se calculează așa: X ≥ (CS / 2 – AN) × 2.
Un exemplu pe cifre. Capital social 5.000 lei, deci prag 2.500 lei. Activ net 2.000 lei. Suma minimă de convertit: (2.500 – 2.000) × 2 = 1.000 lei.
Ce se consideră împrumut. Sumele primite de firmă de la persoane afiliate în baza unui contract de împrumut. Atenție la avansurile mari primite de la acționari: o sumă de 20.000 lei intrată de la acționar, chiar dacă documentul spune avans, este probabil să fie interpretată ca împrumut.
Dacă firma e deja sub prag și are împrumuturi de la asociați, sunt trei variante, fiecare cu un cost al ei.
- Renunți la creditare printr-o decizie. Profitul anului crește, și odată cu el activul net. E varianta cea mai rapidă, dar renunți la returnarea banilor, iar suma se va retrage ulterior ca dividende, impozabile.
- Scoți împrumuturile înainte de depunerea situațiilor financiare. Depinde de cash-ul firmei și există riscul ca ANAF să considere că analiza trebuia făcută retroactiv.
- Nu returnezi împrumuturile acum și le reprimești anul următor, dacă firma are cash. Varianta asta vine cu imposibilitatea distribuirii de dividende interimare.
Activ net sub prag: restricțiile și suma de convertit
| Situație | Amendă |
|---|---|
| Restituire de împrumuturi sau distribuire de dividende cu activul net sub jumătate din capitalul social | 10.000-200.000 lei |
| Activ net sub prag, datorii față de asociați și neconformare în termen de doi ani de la constatare | 40.000-300.000 lei |
Amenzile sunt aplicate de ANAF și devin efective din 2027, pe baza situațiilor financiare aferente anului 2025.
Legătura cu capitalul social
Pragul de alertă este jumătate din capitalul social subscris, deci se mișcă odată cu el. Capital social de 500 lei înseamnă prag de 250 lei. Capital social de 5.000 lei înseamnă prag de 2.500 lei.
De aici vine o consecință pe care puțini o calculează din timp: majorarea capitalului social ridică permanent nivelul de la care firma nu mai poate distribui dividende. Verifică ce efect are majorarea asupra activului net înainte să o faci, nu după.
Regulile de capital social minim în vigoare sunt două. O firmă înregistrată din 2026 are nevoie de minimum 500 lei la înființare. O firmă existentă, cu cifră de afaceri peste 400.000 lei la 31 decembrie 2025, trebuie să ajungă la minimum 5.000 lei până la 18 decembrie 2027.
Avantajul Keez
Activul net se citește din bilanț, iar bilanțul se depune o dată pe an. Momentul în care afli că ești sub prag poate veni prea târziu ca să mai repari ceva pentru anul încheiat.
La Keez, indicatorul se recalculează automat la fiecare închidere de lună. Dacă firma ajunge sub prag, raportul Împrumuturi acționari din Dashboard devine o notificare roșie: afli cu luni înainte de bilanț, nu în ziua depunerii. Bilanțul și declarațiile sunt întocmite și depuse la timp, fără să ții tu evidența termenelor.
Înainte de orice distribuire de dividende sau restituire de împrumut, verifici situația activului net cu expertul contabil, în Connect.
Întrebări frecvente
Ce este activul net contabil?
Diferența dintre totalul activelor și totalul datoriilor firmei. În bilanț apare ca total al capitalurilor proprii.
Cum se calculează?
Total active minus total datorii, pe baza situațiilor financiare anuale aprobate.
Ce înseamnă activ net negativ?
Datoriile depășesc activele. Firma e automat sub pragul de jumătate din capitalul social, deci nu poate distribui dividende și nu poate restitui împrumuturile primite de la asociați.
Ce legătură are cu capitalul social?
Pragul legal se calculează ca jumătate din capitalul social subscris. Cu cât capitalul social e mai mare, cu atât pragul e mai sus.
Am împrumuturi de la asociați. Se mai poate face ceva acum?
Da. Renunți la creditare printr-o decizie, scoți împrumuturile înainte de depunerea situațiilor financiare sau le lași în firmă și le reprimești anul următor. Fiecare variantă are un cost, descris mai sus.
Ce se consideră împrumut de la asociat?
Sumele primite de firmă de la persoane afiliate în baza unui contract de împrumut. Avansurile mari primite de la acționari pot intra în aceeași categorie, chiar dacă documentul spune altceva.
Referințe legale: Legea societăților nr. 31/1990, modificată prin Legea 239/2025.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.