
Cum scoți bani din firmă (SRL) legal: toate metodele
Cum scoți bani din firmă legal: prin dividende, prin salariul de administrator, prin restituirea unui împrumut pe care i l-ai dat firmei, prin decontarea cheltuielilor făcute pentru ea sau prin chiria unui spațiu pe care firma îl folosește. Fiecare cale are costul ei fiscal și documentul ei.
Banii din contul SRL-ului sunt ai firmei, chiar dacă ești asociat unic. Ca administrator, răspunzi ca fondurile firmei să fie folosite pentru activitatea ei, iar o sumă ajunge legal în contul tău personal doar pe una dintre căile de mai sus.
Din 2026, profitul din cont nu mai garantează că poți scoate bani: un activ net sub jumătate din capitalul social blochează atât dividendele, cât și restituirea împrumutului.
Diferența dintre metode se vede în bani. Din 10.000 lei de profit distribuiți ca dividende, la o firmă micro ajung la tine 8.400 lei. Aceiași 10.000 lei cheltuiți de firmă pe salariul tău îți aduc 5.721 lei net.
Actualizat 24 octombrie 2026 · Verificat de echipa de experți Keez
Metodele prin care scoți bani din SRL
- Dividende. Împarți profitul firmei între asociați. Firma reține 16% impozit, iar tu poți datora CASS prin Declarația Unică.
- Salariul de administrator. Te plătești lunar pe contract de mandat sau pe contract individual de muncă (CIM), cu contribuțiile salariale obișnuite.
- Restituirea împrumutului. Firma îți dă înapoi banii pe care i-ai împrumutat. Suma restituită nu se impozitează, dobânda da.
- Decontarea cheltuielilor. Firma îți returnează ce ai plătit tu pentru ea. Nu e venit, dacă documentele sunt în regulă.
- Chiria. Firma plătește chirie pentru un spațiu al tău pe care îl ocupă, la preț de piață, cu impozitul reținut la plată.
Primele două metode îți aduc partea ta din rezultatul firmei. Celelalte trei au o limită fixă: nu poți restitui un împrumut pe care nu l-ai dat și nu poți deconta o cheltuială care nu e a firmei.
Dividende
Pe dividende plătești 16% impozit, reținut de firmă din suma brută. Firma virează impozitul până pe 25 a lunii următoare celei în care ți-a plătit dividendele. Momentul hotărârii de distribuire nu contează pentru termen.
Exemplu: firma are un profit de 10.000 lei și îl distribuie integral. Tu primești 8.400 lei, iar în luna următoare firma plătește 1.600 lei impozit pe dividende. Poți plăti dividendele și în numerar, dar doar până la 10.000 lei per plată, fără fracționare. Plata prin bancă rămâne mai ușor de documentat.
Când poți distribui. O dată pe an, după aprobarea situațiilor financiare anuale, sau trimestrial, ca dividende interimare. Distribuirea trimestrială cere o hotărâre a adunării generale a asociaților (HAGA) și situații financiare intermediare pentru trimestrul respectiv. La final de an, dividendele interimare se regularizează pe baza bilanțului.
Distribui doar din profit real. Administratorul răspunde pentru existența reală a dividendelor plătite.
Dividendele nu scad profitul firmei. Salariul, da: e o cheltuială și micșorează profitul din care se împart dividendele.
Verifică activul net înainte de hotărâre. Activul net înseamnă totalul activelor minus totalul datoriilor. Dacă a scăzut sub jumătate din capitalul social subscris, distribuirea de dividende e interzisă, inclusiv a celor interimare, până la reîntregirea activului net. Verificarea se face pe situațiile financiare anuale: la un capital social de 5.000 lei, pragul e 2.500 lei. Încălcarea interdicției se sancționează cu amendă de la 10.000 la 200.000 lei, iar amenda nu se poate achita cu jumătate din minim în 15 zile.
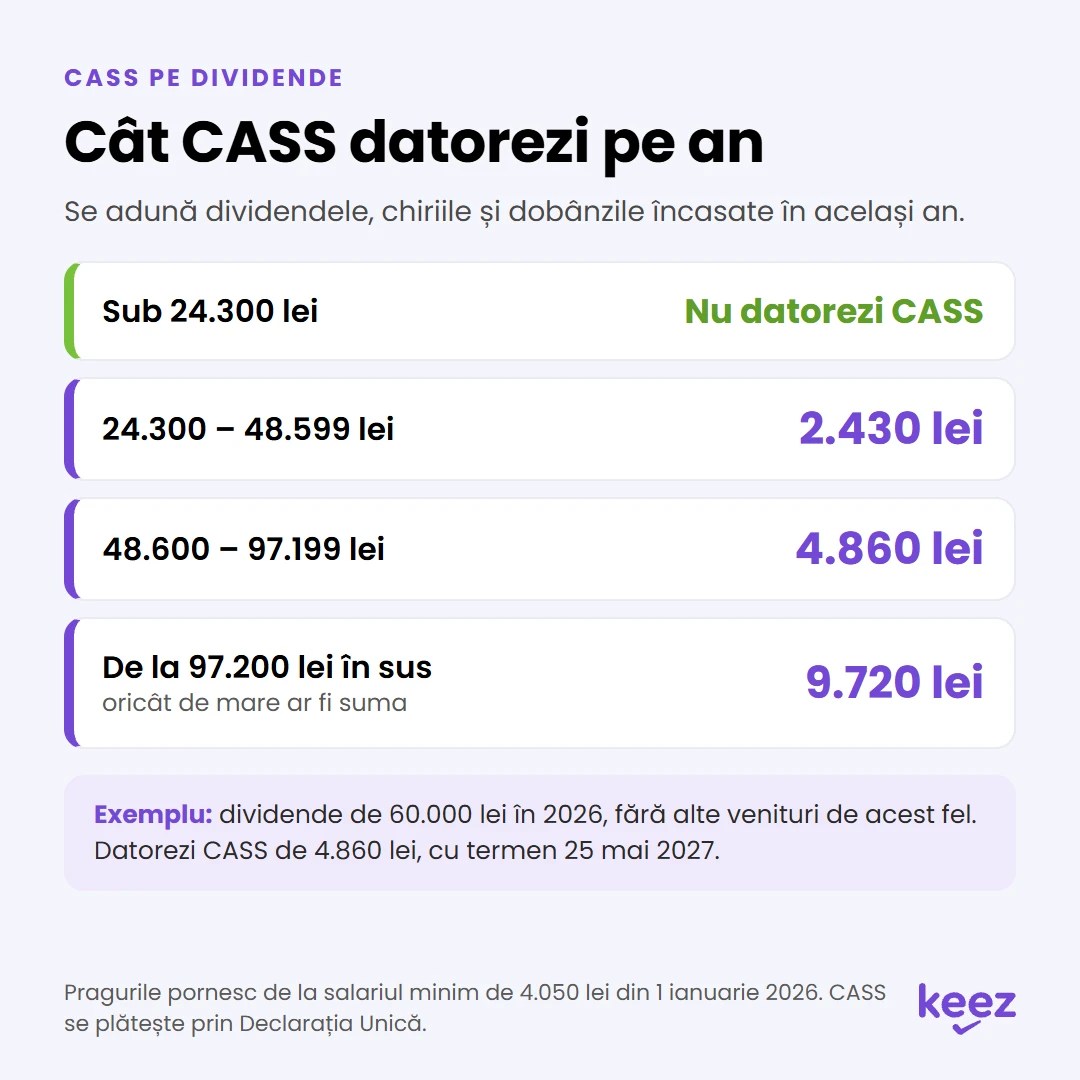
CASS pe dividende. Pe lângă impozit, poți datora contribuția la sănătate. O declari și o plătești tu, ca persoană fizică, prin Declarația Unică, până pe 25 mai a anului următor. Suma e fixă, stabilită pe praguri. Pentru veniturile din 2026, pragurile se calculează la salariul minim în vigoare la 1 ianuarie 2026, de 4.050 lei:
- sub 24.300 lei încasați într-un an: nu datorezi CASS
- între 24.300 și 48.599 lei: CASS de 2.430 lei
- între 48.600 și 97.199 lei: CASS de 4.860 lei
- de la 97.200 lei în sus: CASS de 9.720 lei, oricât de mare ar fi suma
În prag se adună dividendele, chiriile și dobânzile încasate în același an. Dacă încasezi în 2026 dividende de 60.000 lei și nu ai alte venituri de acest fel, datorezi CASS de 4.860 lei, cu termen 25 mai 2027.
Cum scoți bani din firmă prin dividende: cât CASS datorezi
Salariul de administrator
Te poți plăti lunar din firmă pe contract de mandat, dacă ești administratorul numit în actul constitutiv, sau pe CIM. Contribuțiile sunt aceleași pe ambele contracte: 25% CAS la pensie, 10% CASS la sănătate și 10% impozit pe venit, reținute din salariul brut, plus 2,25% contribuția asiguratorie pentru muncă (CAM), plătită de firmă peste brut.
La salariul minim de 4.325 lei brut, pe contract de mandat, primești net 2.530 lei, iar firma plătește în total 4.422 lei. Pe CIM, la același brut, netul iese mai mare, pentru că facilitatea neimpozabilă de 200 lei și deducerile personale se aplică doar contractelor de muncă.
Contractul de mandat e mai simplu de ținut:
- se încheie doar cu administratorul din actul constitutiv
- nu se declară în REGES și nu se notifică la ITM
- nu cere dosar de personal, contract SSM sau medicina muncii
- durează cel puțin 12 luni, cu o remunerație de cel puțin salariul minim brut
Salariul scade profitul firmei și, odată cu el, suma din care poți împărți dividende. La o firmă micro nu scade însă impozitul, care se calculează ca 1% din venituri.
La firma micro, remunerația nu coboară sub salariul minim. Regimul de microîntreprindere cere cel puțin un salariat cu normă întreagă sau un contract de mandat plătit cel puțin la nivelul salariului minim brut. Când salariul minim crește, cum s-a întâmplat la 1 iulie 2026, faci un act adițional de majorare a remunerației. Fără el, firma pierde statutul de microîntreprindere și trece la impozit pe profit de 16%.
Împrumutul asociatului
Poți împrumuta firma din banii tăi și îi poți lua înapoi fără impozit, când firma are lichidități. Suma restituită nu e venit, pentru că sunt banii pe care i-ai adus tu.
Ca împrumutul să se vadă limpede în contabilitate:
- Semnezi cu firma un contract de creditare. Modelul îl găsești în Keez, la Dicționare, Formulare.
- Transferi banii prin bancă, cu descrierea „creditare firmă”.
- La restituire, firma îți plătește tot prin bancă, cu descrierea „restituire împrumut”.
Dobânda. Împrumutul poate fi fără dobândă sau cu dobândă. Dacă pui dobândă, firma reține la plată 10% impozit, iar impozitul e final: din 10.000 lei dobândă, primești 9.000 lei. Dobânda intră în pragul de CASS, alături de dividende și chirii.
Restituirea are o condiție. Dacă, pe baza situațiilor financiare anuale, activul net a scăzut sub jumătate din capitalul social, firma nu are voie să îți restituie împrumutul. Regula e aceeași ca la dividende, cu aceeași amendă. Dacă firma are activul net sub jumătate din capitalul social, are datorii către asociați și nu se conformează timp de doi ani de la constatare, amenda urcă la 40.000–300.000 lei.
Invers, firma nu îți mai poate împrumuta bani după dividende interimare. O firmă care distribuie dividende trimestrial nu poate acorda împrumuturi asociaților sau persoanelor afiliate, inclusiv rudelor până la gradul III, până la regularizarea dividendelor pe bilanțul anual. Dacă firma o face totuși, asociații răspund solidar pentru taxele și impozitele neplătite ale firmei, în limita sumei împrumutate. Amenda e de la 10.000 la 200.000 lei, fără reducerea la jumătate din minim. Ai ridicat dividende interimare în 2026? Atunci nu face transferuri cu titlu de „împrumut asociat” până la depunerea bilanțului anual.
Decontarea cheltuielilor și chiriei
Cheltuielile firmei le plătește firma. Tot ce cumperi în numele firmei și pentru activitatea ei plătești din contul firmei, cu document justificativ: factură, bon fiscal, chitanță sau extras de cont. O cheltuială intră pe firmă doar dacă are legătură cu obținerea de venituri și are document justificativ. Laptopul de lucru, un training legat de activitate, telefonul cu contract mutat pe firmă sau masa de afaceri cu un client intră. Hainele de zi cu zi și abonamentul la sală nu intră.
Decontul. Dacă ai plătit din banii tăi o cheltuială reală a firmei, firma ți-o returnează, iar suma nu se impozitează. La fel, dacă firma cumpără de la tine un bun pe care îl aveai deja, de exemplu calculatorul cu care lucrezi, faceți un borderou de achiziție la un preț rezonabil, iar firma îți plătește suma când are lichidități.
Cheltuielile personale trecute pe firmă nu sunt o metodă de a scoate bani. ANAF poate trata bunurile și serviciile plătite de firmă în folosul tău personal ca venit al tău, impozitat cu 16%, reținut de firmă la sursă. În plus, cheltuiala devine nedeductibilă pentru firmă, deci îi mărește profitul impozabil.
Chiria trebuie să fie la nivelul pieței. Keez nu recomandă chiria ca metodă principală: presupune un contract semnat (de închiriere sau de comodat) și risc de reîncadrare fiscală dacă prețul nu reflectă piața. Diferența plătită peste prețul pieței poate fi tratată ca avantaj personal al asociatului și impozitată cu 16%, reținut de firmă la sursă, iar partea care depășește piața devine și nedeductibilă pentru firmă. Folosește chiria doar pentru un spațiu pe care firma îl ocupă efectiv.
Comparație fiscală
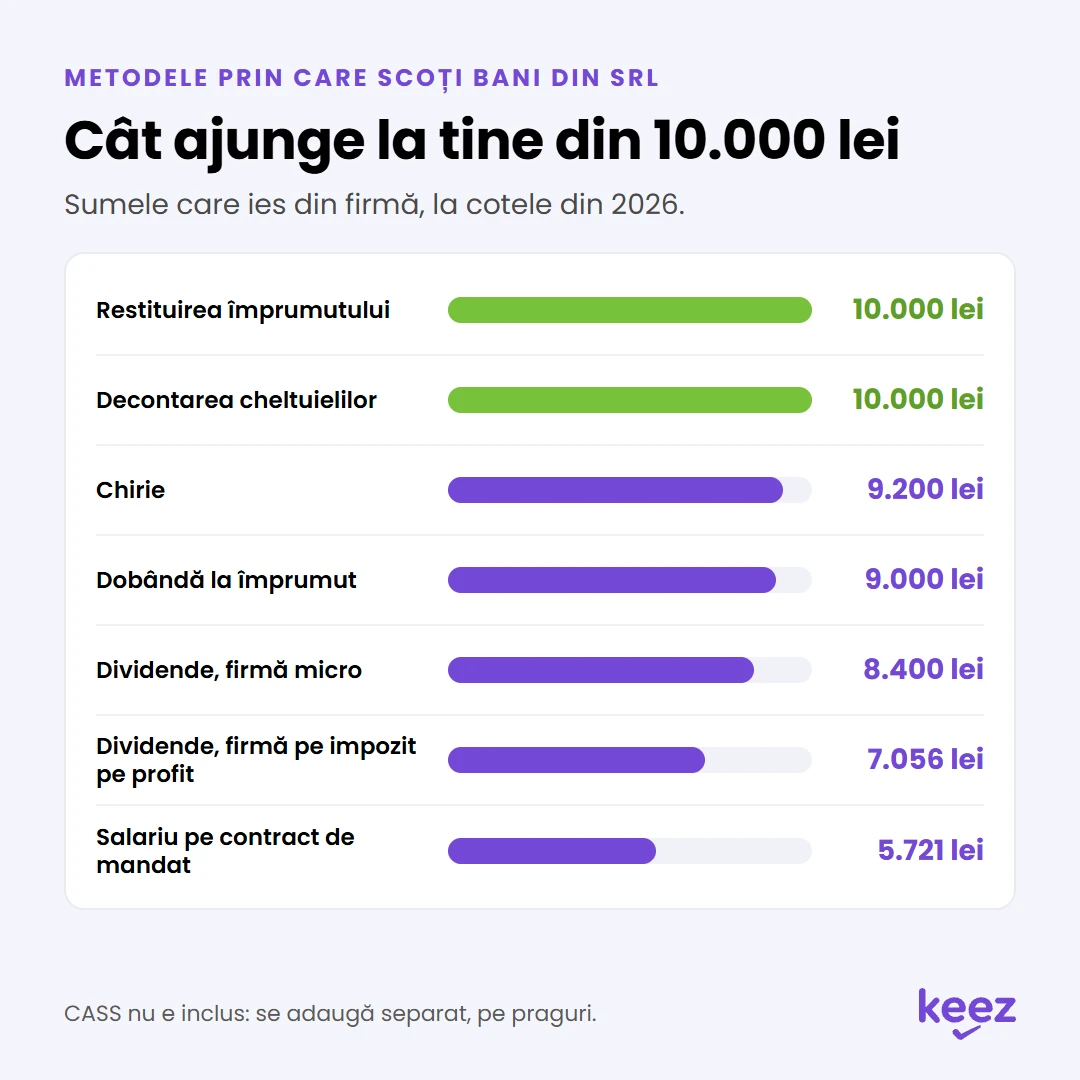
Tabelul arată cât ajunge la tine din 10.000 lei care ies din firmă pe fiecare cale, la cotele din 2026. CASS nu e inclus: se adaugă separat, pe praguri, pentru dividende, chirii și dobânzi.
| Metoda | Din 10.000 lei, ajung la tine | Merg la stat | Condiția de care depinzi |
|---|---|---|---|
| Dividende, firmă micro | 8.400 lei | 1.600 lei impozit pe dividende | Profit real și activ net peste jumătate din capitalul social |
| Dividende, firmă pe impozit pe profit (10.000 lei profit înainte de impozit) | 7.056 lei | 2.944 lei: 1.600 lei impozit pe profit și 1.344 lei impozit pe dividende | Profit real și activ net peste jumătate din capitalul social |
| Salariu pe contract de mandat (10.000 lei cost total pentru firmă) | 5.721 lei | 4.279 lei: 220 lei CAM, 2.445 lei CAS, 978 lei CASS, 636 lei impozit | Ești administratorul din actul constitutiv |
| Chirie (10.000 lei chirie brută) | 9.200 lei | 800 lei impozit reținut la sursă | Preț de piață, spațiu folosit de firmă |
| Dobândă la împrumut (10.000 lei dobândă) | 9.000 lei | 1.000 lei impozit reținut la sursă | Contract de împrumut cu dobândă |
| Restituirea împrumutului | 10.000 lei | 0 lei | Bani aduși efectiv în firmă, activ net peste prag |
| Decontarea cheltuielilor | 10.000 lei | 0 lei | Cheltuială reală a firmei, cu document justificativ |
La firma micro, salariul și chiria nu scad impozitul, care se calculează pe venituri. La firma pe impozit pe profit, ambele scad profitul impozabil, deci comparația corectă pornește de la profitul înainte de impozit: 5.721 lei net din salariu, față de 7.056 lei din dividende.
Restituirea și decontul arată 10.000 lei pentru că nu sunt venituri. Le folosești doar până la suma pe care ai împrumutat-o sau ai cheltuit-o efectiv pentru firmă.
Cum scoți bani din firmă: cât ajunge la tine din 10.000 lei
Ce metodă alegi
La un SRL micro, orice leu de salariu peste minimul cerut de regim e cea mai scumpă cale de a scoate bani din firmă. Din 10.000 lei, salariul îți lasă 5.721 lei, dividendele 8.400 lei. CASS pe dividende are un plafon de 9.720 lei pe an, pe când contribuțiile pe salariu cresc cu fiecare leu.
O ordine practică, în funcție de situația firmei:
- Ai adus bani în firmă? Începe cu restituirea împrumutului. Nu plătești impozit, dacă activul net e peste jumătate din capitalul social.
- Plătești din banii tăi lucruri pentru firmă? Mută plățile pe contul firmei sau decontează-le. Nu scoți profit, dar nu mai finanțezi firma din venitul tău net.
- Firma e micro? Ține contractul de mandat la salariul minim, cât cere regimul, și scoate restul ca dividende.
- Firma plătește impozit pe profit? Dividendele lasă tot mai mult decât salariul, dar diferența se micșorează: 7.056 lei față de 5.721 lei din 10.000 lei.
- Firma folosește un spațiu al tău? Chiria la preț de piață costă puțin, dar numai pentru un spațiu ocupat efectiv.
Obiecția care apare mereu: salariul îți aduce pensie. Adevărat, CAS de 25% merge la pensie, iar dividendele nu îți aduc stagiu de cotizare. Contractul de mandat la salariul minim îți dă deja stagiu. Tratează tot ce plătești peste el ca pe o decizie de economisire pentru pensie și compar-o cu celelalte variante pe care le ai.
Pentru suma ta exactă, calculatorul de dividende îți arată netul după impozit și CASS.
Avantajul Keez
Dacă lucrezi cu Keez, contractul de mandat îl generezi tu, oricând, din modulul de salarizare inclus în abonament, fără soft separat. Când statul modifică salariul minim, aplicația filtrează automat angajații de rezolvat și generează actul adițional de majorare, completat cu toate datele. Tu doar îl printezi, îl semnezi și îl încarci înapoi.
Pentru decizia dintre salariu și dividende pe cifrele firmei tale, îi scrii contabilului tău în Connect.
Întrebări frecvente
Cum scot bani din SRL legal?
Prin dividende, salariu de administrator, restituirea unui împrumut dat firmei, decontarea cheltuielilor făcute pentru firmă sau chiria unui spațiu pe care firma îl folosește. Pentru orice altă plată către tine, firma are nevoie de un temei legal și de un document.
E mai bine salariu sau dividende?
La un SRL micro, dividendele: din 10.000 lei primești 8.400 lei ca dividende și 5.721 lei ca salariu. La o firmă pe impozit pe profit, diferența scade, dar dividendele rămân în avantaj, cu 7.056 lei față de 5.721 lei. Salariul are sens până la minimul cerut de regimul micro și atunci când vrei contribuții mai mari la pensie.
Pot să-mi împrumut firma?
Da. Semnezi un contract de creditare, transferi banii prin bancă, iar firma ți-i restituie fără impozit, dacă activul net e peste jumătate din capitalul social. Poți cere și dobândă, din care firma reține 10% impozit.
Cum mă plătesc ca administrator?
Prin contract de mandat sau prin CIM. Mandatul se încheie doar cu administratorul din actul constitutiv, pe cel puțin 12 luni, cu o remunerație de cel puțin salariul minim brut, și nu se declară în REGES. Contribuțiile sunt aceleași ca la CIM.
Ce impozit plătesc pe dividende?
16% din suma brută, reținut și virat de firmă. Separat, dacă dividendele, chiriile și dobânzile încasate într-un an ajung la 24.300 lei, datorezi CASS de 2.430, 4.860 sau 9.720 lei, prin Declarația Unică.
Scoaterea dividendelor micșorează profitul firmei?
Nu. Dividendele interimare ridicate în cursul anului nu afectează profitul contabil de la 31 decembrie. Profitul se calculează doar din veniturile și cheltuielile firmei.
De ce am în cont mai puțini bani decât dividendele disponibile?
Banii și profitul se mișcă în momente diferite. Dacă firma a cumpărat un echipament, banii au ieșit din cont imediat, dar cheltuiala intră în profit lunar, prin amortizare, pe toată durata de folosire.
Contractul de mandat contează la pensie?
Da. Contractul de mandat remunerat se declară în D112, iar stagiul de cotizare se stabilește pe baza acestei declarații.
Referințe legale: Codul fiscal (Legea nr. 227/2015), Legea nr. 141/2025, Legea societăților nr. 31/1990, cu modificările aduse prin Legea nr. 239/2025.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.