
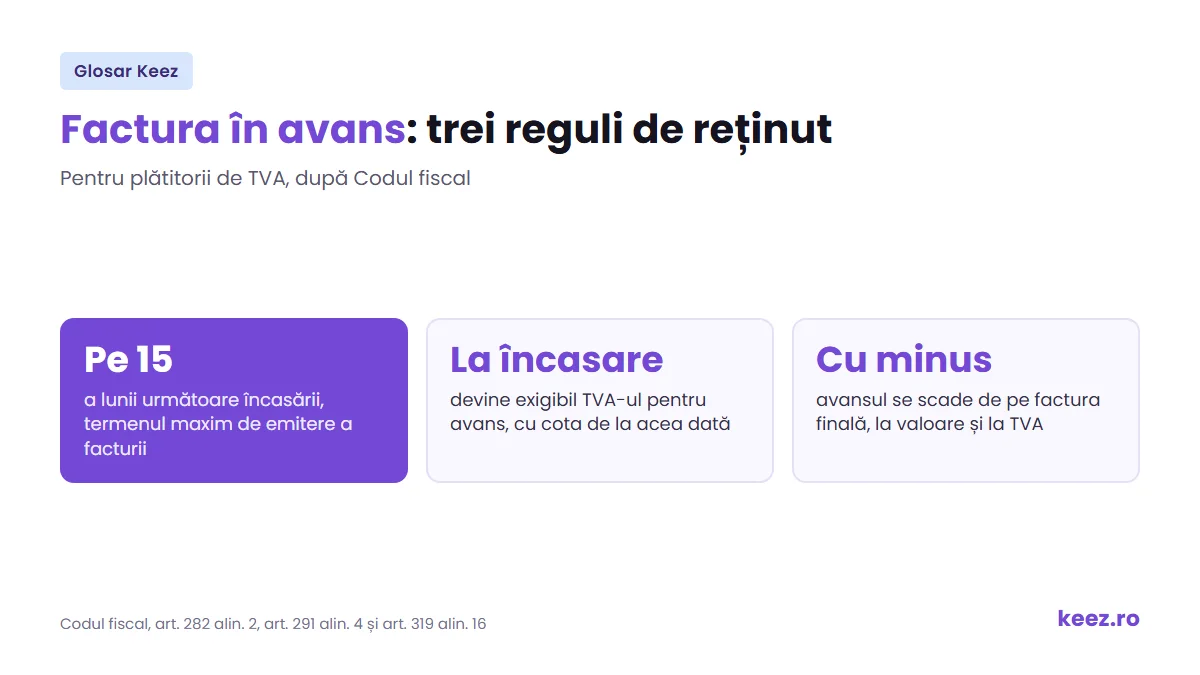
Pe scurt: Factura în avans este factura pe care o emiți când clientul îți plătește o parte din preț, sau tot prețul, înainte să primească bunurile ori serviciul. Dacă ești plătitor de TVA, taxa pentru avans se datorează la data încasării, iar factura se emite cel târziu pe 15 a lunii următoare. La livrare, avansul se scade de pe factura finală.
Ce înseamnă factura în avans?
Codul fiscal definește avansul ca plata parțială sau integrală a bunurilor și serviciilor, făcută înainte de livrarea sau prestarea lor (art. 282 alin. 2 lit. b). Factura de avans documentează banii primiți pentru o livrare care încă nu a avut loc.
De obicei e vorba de un client care plătește 30% la semnarea contractului pentru un site, de o comandă de mobilier plătită jumătate înainte de producție sau de un abonament anual încasat la început. Ca formă, factura de avans arată ca oricare altă factură. Diferența e că pe factură scrie clar că suma reprezintă un avans și, dacă e cazul, data încasării lui (art. 319 alin. 20).
Nu o confunda cu factura proformă. Proforma e doar o ofertă sau o cerere de plată, nu are efect fiscal și nu se înregistrează în contabilitate. Factura de avans e document fiscal și intră în evidența ambelor firme.
Când se emite factura de avans
Art. 319 alin. 16 din Codul fiscal cere să emiți factura pentru avansurile încasate cel târziu până în ziua de 15 a lunii următoare celei în care ai primit banii, dacă nu ai emis-o deja. Dacă încasezi avansul pe 20 martie, ai termen până pe 15 aprilie.
Poți emite factura și înainte de plată, ca să o folosească clientul drept document de plată. Atunci TVA-ul devine exigibil la data emiterii facturii, nu la încasare (art. 282 alin. 2 lit. a). Datorezi taxa chiar dacă banii nu au intrat încă.
Factura de avans se transmite în RO e-Factura, ca orice altă factură. Din 1 ianuarie 2026 termenul de transmitere este de 5 zile lucrătoare de la emitere.
TVA la factura în avans
La plătitorii de TVA, exigibilitatea taxei intervine la data încasării avansului, deci TVA-ul intră în decontul lunii sau trimestrului în care ai primit banii. Se aplică cota în vigoare la data încasării (art. 291 alin. 4).
Cota se mai schimbă între avans și livrare, cum a fost la 1 august 2025, când cota standard a crescut de la 19% la 21%. La factura finală se face regularizarea, ca să se aplice cota în vigoare la data livrării (art. 291 alin. 6).
Nu ești plătitor de TVA? Atunci nici factura de avans nu are TVA, la fel ca restul facturilor tale. Nici facturile către clienți din alte state, pentru care nu colectezi tu TVA, nu îl conțin.
Cum închizi avansul pe factura finală
Când livrezi, emiți factura finală pentru toată valoarea și scazi de pe ea, cu minus, avansul facturat. Așa baza de impozitare și TVA-ul se calculează o singură dată. Un exemplu pentru un contract de 10.000 de lei plus TVA 21%, cu avans de 30%:
- factura de avans: 3.000 de lei plus TVA 630 de lei, total 3.630 de lei;
- factura finală: 10.000 de lei plus TVA 2.100 de lei, adică 12.100 de lei;
- pe aceeași factură, avansul stornat: minus 3.000 de lei și minus 630 de lei TVA;
- rest de plată: 7.000 de lei plus TVA 1.470 de lei, adică 8.470 de lei.
Dacă livrarea nu mai are loc și contractul se desființează, baza de impozitare se reduce (art. 287 lit. a). Stornezi factura de avans cu o factură pe minus și îi dai clientului banii înapoi.
Factura în avans în contabilitate
Firma care încasează avansul îl înregistrează în contul 419 Clienți-creditori. Firma care plătește îl ține în contul 409 Furnizori-debitori până primește factura finală. La livrare, avansul se închide pe seama clientului sau a furnizorului, iar venitul sau cheltuiala apar abia atunci, nu la încasarea avansului.
Unde te ajută Keez
Din aplicația de facturare online emiți factura de avans, iar pe factura finală stornezi avansul pe un rând cu minus, fără să calculezi de mână valoarea și TVA-ul. Pașii sunt în ghidul Keez despre cum emiți o factură de avans, iar contabilul verifică apoi înregistrarea în conturile de avans.
Regulile de mai sus sunt în Titlul VII din Codul fiscal, la art. 282, 287, 291 și 319.
Termeni înrudiți
- TVA: taxa care devine exigibilă la încasarea avansului.
- e-Factura: sistemul prin care se transmite și factura de avans către firme.
- Cifra de afaceri: venitul se recunoaște la livrare, nu la încasarea avansului.
- Datorii: avansul primit rămâne o datorie față de client până la livrare.
Întrebări frecvente despre factura în avans
Care e diferența dintre factura proformă și factura de avans?
Proforma nu e document fiscal, ci o ofertă sau o cerere de plată. Nu se înregistrează în contabilitate și nu se transmite în e-Factura. Factura de avans, în schimb, e document fiscal. O emiți pentru banii încasați înainte de livrare, cel târziu pe 15 a lunii următoare încasării, și intră în evidența ambelor firme.
Se pune TVA pe factura de avans?
Da, dacă firma ta e plătitoare de TVA. Taxa devine exigibilă la data încasării avansului, se aplică cota în vigoare la acea dată și intră în decontul perioadei în care ai primit banii. O firmă neplătitoare de TVA emite factura de avans fără TVA, la fel ca pe celelalte facturi ale ei.
Cum faci stornarea avansului pe factura finală?
Pe factura finală treci valoarea totală a livrării, apoi adaugi un rând cu avansul facturat, cu minus, la valoare și la TVA. Stornarea stă pe aceeași factură, nu pe un document separat. La un contract de 10.000 de lei plus TVA, cu avans de 3.000 de lei plus TVA, clientul mai are de plătit 7.000 de lei plus 1.470 de lei TVA.