Diurna în 2026: plafoane, calcul și impozitare
Diurna neimpozabilă în 2026 este de cel mult 57,50 lei pe zi pentru o deplasare în țară și de 2,5 ori baremul țării de destinație pentru o deplasare externă. În Germania, asta înseamnă €87,50 pe zi.
Mai există un al doilea prag, pe care firmele îl ratează când fac calculul doar pe zi: diurna neimpozabilă dintr-o lună nu poate trece de trei salarii de bază ale angajatului, raportate la zilele de deplasare.
Tot ce plătești peste cel mai mic dintre cele două praguri e salariu. Dacă îl treci pe ordinul de deplasare ca diurnă și nu îl declari, la un control devine venit salarial netaxat, cu impozit, contribuții, dobânzi și penalități de plătit în urmă.
Actualizat 21 octombrie 2026 · Verificat de echipa de experți Keez
Plafoane diurnă 2026 (intern / extern)
Diurna internă: 57,50 lei/zi. Diurna externă: 2,5 ori baremul țării.
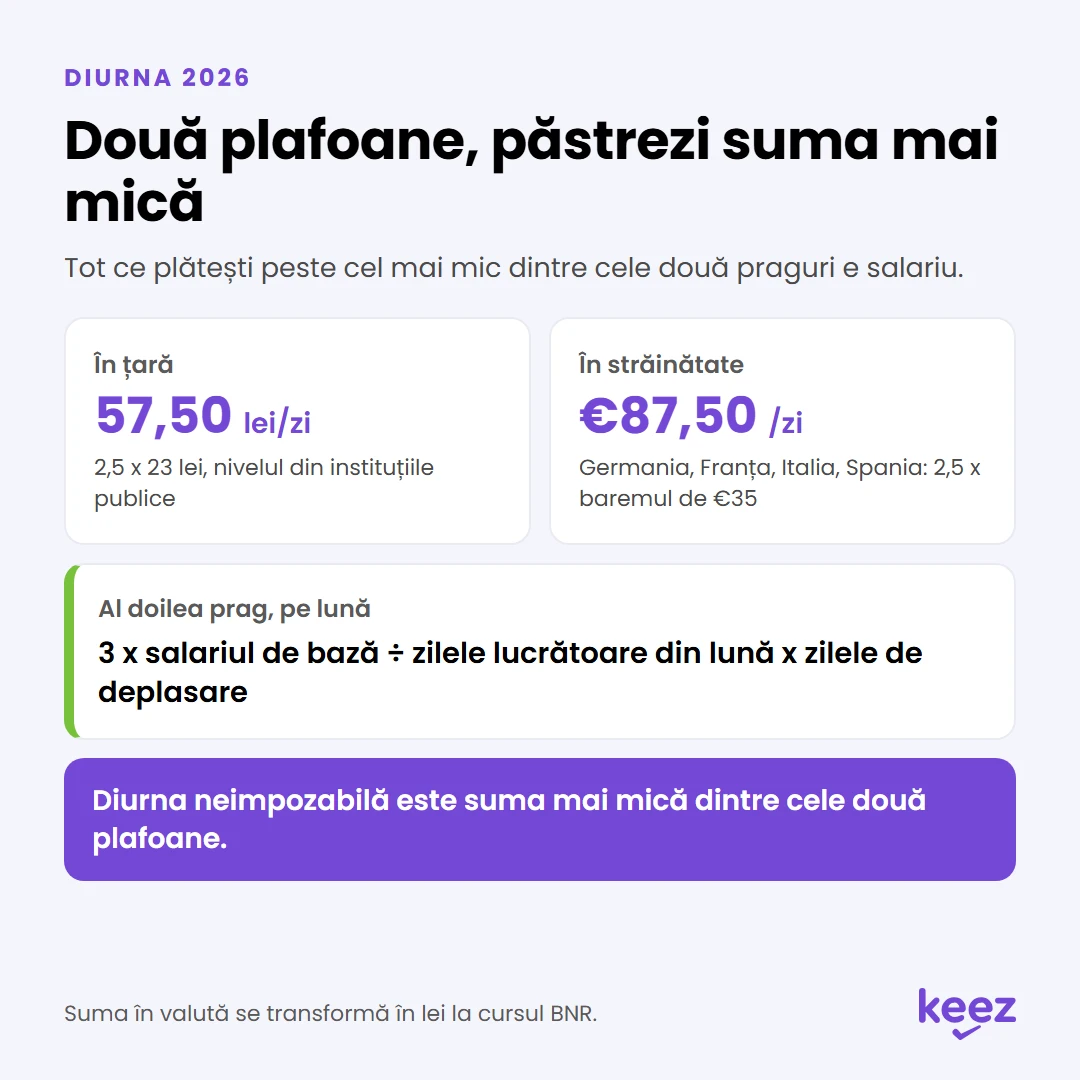
Plafonul se calculează pornind de la cât primesc angajații instituțiilor publice. În țară, nivelul lor legal este de 23 lei pe zi, iar o firmă privată poate acorda neimpozabil de 2,5 ori această sumă.
Pentru străinătate, fiecare țară are baremul ei, stabilit prin hotărâre de Guvern pentru personalul trimis în misiuni temporare. Pentru Germania, Franța, Italia și Spania, baremul este de €35/zi, deci plafonul neimpozabil ajunge la €87,50/zi.
Suma în valută se transformă în lei la cursul BNR.
Al doilea prag se aplică în paralel cu primul, indiferent de destinație:
- Formula: 3 x salariul de bază ÷ zilele lucrătoare din lună x zilele de deplasare
- Pe lună, nu pe deplasare: dacă angajatul pleacă pe 28 și se întoarce pe 3, calculezi separat pentru fiecare lună
- Rezultatul: diurna neimpozabilă este suma mai mică dintre cele două plafoane
La deplasările în țară, pragul de trei salarii nu oprește niciodată diurna unui angajat cu normă întreagă. Îl atingi la deplasări externe, mai ales cu angajați pe normă parțială.
Plafoanele de diurnă neimpozabilă în 2026, în țară și în străinătate
Cum se calculează diurna
Numeri zilele, înmulțești cu plafonul zilnic, compari cu pragul de trei salarii și păstrezi suma mai mică.
Zilele se numără întregi sau cu jumătăți, după ora plecării și a întoarcerii:
- plecare pe 1 octombrie la 12:00, întoarcere pe 2 octombrie la 13:00: o zi de diurnă
- plecare pe 1 octombrie la 10:00, întoarcere în aceeași zi la 22:00: jumătate de zi
- plecare pe 1 octombrie la 10:00, întoarcere pe 2 octombrie la 23:00: o zi și jumătate
Contează ora exactă pe ordinul de deplasare. O jumătate de zi numărată greșit mută suma peste plafon.
Exemplu: deplasare în țară. Andrei lucrează în vânzări, cu salariul de bază de 6.000 lei, și merge trei zile la un client din Cluj. Firma îi dă 100 lei pe zi, adică 300 lei.
- Plafonul zilnic: 57,50 lei x 3 zile = 172,50 lei.
- Pragul de trei salarii, într-o lună cu 21 de zile lucrătoare: 6.000 x 3 ÷ 21 x 3 = 2.571,43 lei.
- Suma mai mică e 172,50 lei. Atât e neimpozabil.
- Restul de 127,50 lei intră pe salariul lunii și se taxează ca salariu.
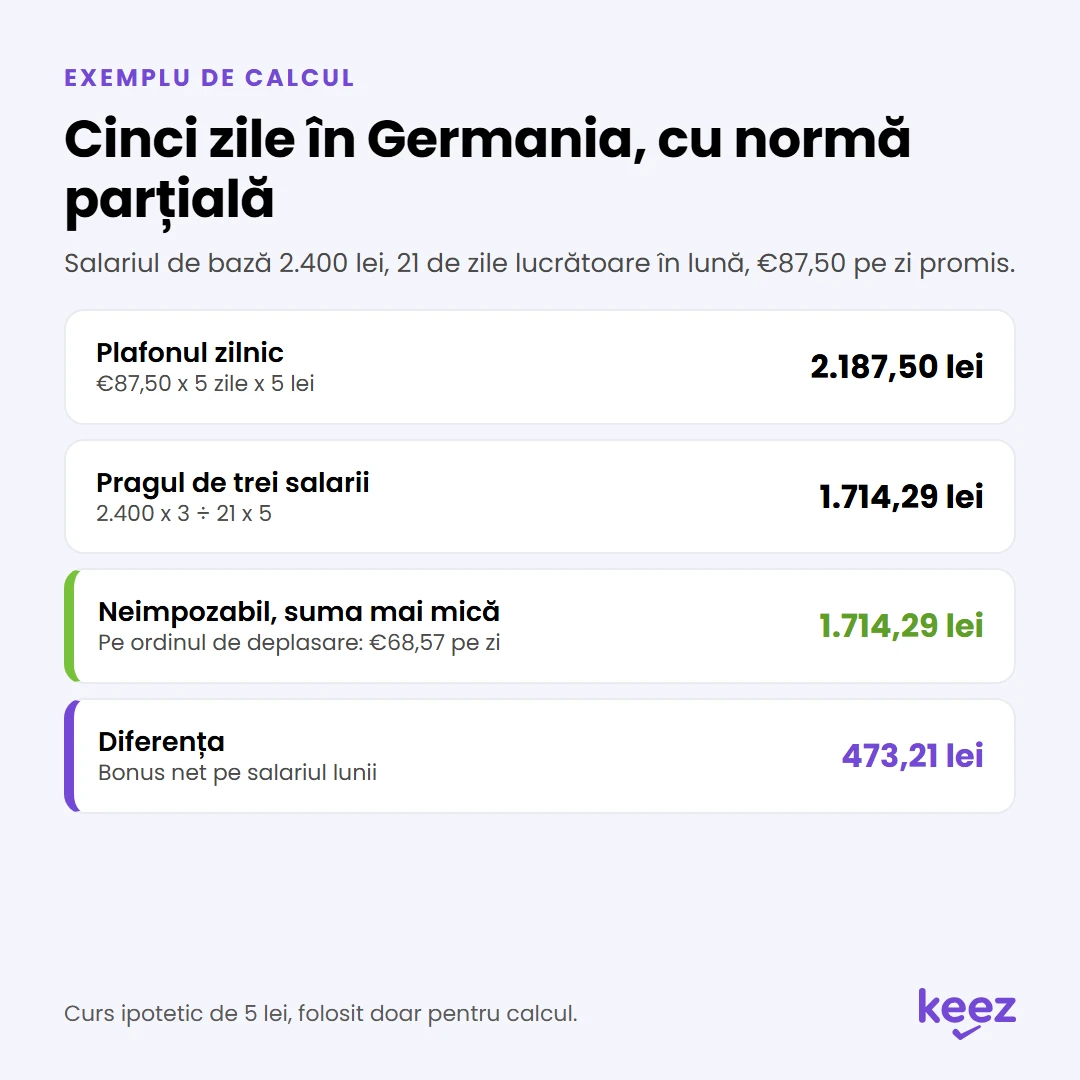
Exemplu: conferință în străinătate. Ioana lucrează cu normă parțială, cu salariul de bază de 2.400 lei. Pleacă cinci zile la o conferință în Germania, într-o lună cu 21 de zile lucrătoare. Firma i-a promis €87,50 pe zi, iar pentru calcul folosim un curs ipotetic de 5 lei.
- Plafonul zilnic: €87,50 x 5 zile x 5 lei = 2.187,50 lei.
- Pragul de trei salarii: 2.400 x 3 ÷ 21 x 5 = 1.714,29 lei.
- Suma mai mică e 1.714,29 lei. Pe ordinul de deplasare trece €68,57 pe zi.
- Diferența de 473,21 lei nu dispare. Ioana o primește ca bonus net pe salariul lunii, iar taxele pe bonus le plătește firma.
La salariul Ioanei a decis pragul de trei salarii, nu baremul Germaniei. Cu un salariu de bază dublu, toată diurna promisă ar fi fost neimpozabilă.
Dacă ești client Keez, bonusul net se introduce în aplicație, la pontajul lunii.
Cum se calculează diurna: exemplu pentru cinci zile în Germania
Diurna și impozitarea peste plafon
Partea de diurnă peste plafon se impozitează ca salariu: impozit pe venit, CAS, CASS și CAM, declarate în D112.
Diferența se adaugă la veniturile salariale ale lunii. Nu există o cotă separată pentru diurnă și nici o scutire parțială.
Soluția curată are doi pași. Pe ordinul de deplasare treci doar diurna neimpozabilă. Restul promis angajatului îl dai ca bonus net, pe salariu. O diurnă umflată pe ordin nu scapă de taxe, doar le amână până la primul control, când vin cu dobânzi și penalități.
Pragul de trei salarii se calculează pe salariul de bază din contract, fără bonusuri și sporuri nepermanente. Când crește salariul minim și odată cu el salariul de bază al angajatului, crește și pragul.
Administratorul cu contract de mandat are aceleași plafoane, raportate la remunerația din contract. Dacă nu primește remunerație, pragul de trei remunerații este zero, iar toată diurna lui se impozitează ca venit salarial.
Ce documente sunt necesare (ordin de deplasare, decont)
Pentru diurnă ai nevoie de ordinul de deplasare. Pentru transport și cazare, de decont cu documente justificative.
Ordinul de deplasare arată cine pleacă, unde, cu ce scop, data și ora plecării și a întoarcerii și suma de diurnă pe zi. Îl semnează cine aprobă deplasarea, iar la destinație se confirmă prezența cu semnătură sau ștampilă.
Un model de ordin de deplasare îl descarci din help-ul Keez.
Pentru diurnă nu aduci bonuri: e o sumă fixă pe zi. Dovedești însă că deplasarea a fost în interesul firmei, cu contractul cu clientul vizitat, corespondența care stabilește întâlnirea, invitația la training sau confirmarea de participare la conferință. Justificarea ține de administrator: el știe că întâlnirea din Cluj a avut loc, iar documentele lui o arată la control.
Decontul acoperă cheltuielile făcute de angajat în numele firmei: facturile de cazare, biletele de tren sau de avion. La decontarea lor pe bază de documente nu se plătesc impozite sau taxe.
Nu pune transportul și cazarea în suma zilnică de diurnă. Decontate separat, pe facturi, nu se taxează. Adunate în diurnă, umflă suma zilnică și împing diferența peste plafon, unde se impozitează ca salariu.
Ce este diurna
Diurna este suma pe care firma o plătește pe fiecare zi unui angajat trimis să lucreze în altă localitate, ca să își acopere masa și cheltuielile mărunte din deplasare. În limita plafonului, nu este venit impozabil.
Se acordă pe perioada delegării sau a detașării, dispuse de angajator. Transportul și cazarea din deplasare nu fac parte din diurnă, se decontează separat.
Diurna internă se acordă pentru deplasări în România, diurna externă pentru deplasări în străinătate. Regulile de calcul sunt aceleași, se schimbă doar baremul.
Avantajul Keez
Când un angajat pleacă în deplasare și nu știi cât din diurnă trece de plafon, întrebi direct echipa de salarizare, în tabul dedicat din Connect. La Keez, pe lângă contabilul tău, ai acces la echipe separate pe subiect (contabilitate, salarizare, facturare, administrare cont), iar mesajul tău ajunge la specialistul potrivit, nu se amestecă cu toate celelalte întrebări.
Bonusul net pentru diferența peste plafon ajunge pe statul de plată al lunii. Contractele, statele de plată și raportările sunt incluse în abonament, fără un soft separat de salarizare și fără cineva care să știe legislația pe de rost.
Întrebări frecvente
Ce este diurna?
Este suma zilnică plătită de firmă angajatului trimis în deplasare în altă localitate, pentru masă și cheltuieli mărunte. În limita plafonului legal nu se impozitează.
Care sunt plafoanele de diurnă în 2026?
În țară, 57,50 lei pe zi. În străinătate, 2,5 ori baremul țării de destinație, de exemplu €87,50 pe zi în Germania. În ambele cazuri, diurna neimpozabilă dintr-o lună nu trece de trei salarii de bază raportate la zilele de deplasare.
Cum se calculează diurna?
Înmulțești plafonul zilnic cu zilele de deplasare, apoi calculezi 3 x salariul de bază ÷ zilele lucrătoare din lună x zilele de deplasare. Suma mai mică este neimpozabilă.
Cum se impozitează diurna peste plafon?
Ca salariu. Diferența se adaugă la veniturile salariale ale lunii, cu impozit pe venit, CAS, CASS și CAM, și se declară în D112.
Cum număr zilele de diurnă?
Întregi sau cu jumătăți, după ora plecării și a întoarcerii. O deplasare de la 10:00 la 22:00 în aceeași zi înseamnă jumătate de zi.
Pot include cazarea în diurnă?
Nu e recomandat. Cazarea și transportul decontate pe facturi nu se taxează. Incluse în diurnă, cresc suma zilnică și pot trece de plafon.
Referințe legale: Codul Fiscal, art. 76 alin. (2) lit. k); HG nr. 714/2018, cu actualizarea din Ordinul ministrului finanțelor nr. 1.235/2023; HG nr. 518/1995, anexa.
Ai o întrebare despre situația firmei tale?
Dacă ești deja client Keez, scrie-i contabilului tău pe chat. Dacă nu, lasă-ne datele în formularul de mai jos și te sunăm noi.